Graphcore 失败拆解:27.7 亿美元估值的 AI 芯片,为什么最后一份财报里产品收入是零
Graphcore 用 7.118 亿美元融资做出全球第一颗量产级 3D 晶圆对晶圆 AI 芯片、把 IPU 送上微软 Azure,却在 2024 年 7 月以约 6 亿美元被软银收下,最新一份账目里产品销售为零;本期按增长、市场、战略、竞品、产品与商业模式逐层拆开「客户迁移成本决定收入上限」这条增长链,并给出六条可证伪阈值。

2026 年 7 月 31 日,Graphcore 联合创始人 Nigel Toon 在公司博客上宣布当天卸任执行主席,距离他和 Simon Knowles 于 2016 年 7 月创立这家英国芯片公司刚好十年 1。两年多前的 2024 年 7 月 11 日,这家 2020 年末峰值估值 27.7 亿美元、累计融资 7.118 亿美元的 AI 芯片公司已经被软银集团全资收购,对价没有官方披露,媒体口径在 5 亿到 6 亿美元以上 23。2025 年 12 月提交给英国公司注册处的集团账目补上了最后一块拼图:截至 2025 年 3 月 31 日的 15 个月里,公司收入 9,169.4 万美元,其中产品销售为零 4。
增长判断:这条链断在采用之后、收入之前,而且断点不在技术上。获客与激活这两环都曾经走通过:2019 年 11 月微软把 IPU 放进 Azure 预览,这是第一次有主流公有云给 IPU 开入口;2022 年 3 月发布的 Bow IPU 是全球第一颗量产级 3D 晶圆对晶圆(Wafer-on-Wafer)处理器 56。真正的断点在"客户什么时候把生产负载搬过来"这一环,而这一环的成本记在客户账上:换一颗芯片要重写软件、重训团队、重做采购论证,留在英伟达的 CUDA 上,这笔成本是零。Graphcore 把这件事当成销售问题处理——渠道、TCO 对比表、云伙伴、实验室采购——它其实是客户侧机会成本的问题。
把这条链压成一句话:技术被第三方与客户研究者证实 → 渠道和学术口碑铺开 → 客户侧的迁移成本高于芯片带来的收益 → 生产负载不落地、收入停在百万美元级 → 资本市场只给生态领先者供血,公司自己在 2023 年披露持续经营存在重大不确定性 → 2024 年 7 月被战略买家按资产价收下 → 收入结构变成向母公司出售研发工时(2025 年 15 个月 9,169.4 万美元收入里,工程服务 9,117.6 万美元、产品销售为零)。
Part G:增长系统(AARRR 全链路剖析)
1. 获客(Acquisition):渠道名单曾经很长,全都不产生产品收入
Graphcore 的渠道动作在 2019 到 2022 年间几乎是教科书写法。2019 年 11 月,微软在 Azure 上开放 IPU 预览,双方合作已超过两年,微软 Azure Compute 副总裁 Girish Bablani 公开站台;同期公布的早期客户包含欧洲搜索引擎 Qwant(图像搜索的 ResNext 模型吞吐提升 3.5 倍)、对冲基金 Citadel,以及伦敦大学学院的机器人视觉团队 5。2022 年 3 月 Bow 系统发布时,客户名单换成了美国能源部下属的太平洋西北国家实验室(PNNL),云侧有 Cirrascale 的 Graphcloud 裸金属和 G-Core Labs,整机侧有 Dell、Atos、Supermicro、Inspur、Lenovo 6。
结论:硬件挑战者的"获客"本质是设计赢单,赢单只证明客户愿意试用,不证明客户愿意换掉手里的生产线;把它当收入前置指标会得出完全错误的判断。
2. 激活(Activation):官方跑分很亮,第三方复算把它打掉
官方口径下,激活是成立的:2019 年微软与 Graphcore 的工程师用 8 张 C2 卡在 56 小时内完成 BERT Base 训练;2022 年的 Bow 系统宣称在真实应用上比上一代提升最多 40% 性能、16% 能效,并给出"Bow Pod16 相对一台英伟达 DGX A100 有 5 倍以上性能、一半价格、最多 10 倍 TCO 优势"的对比 56。
第三方复算给出了另一种读数。SemiAnalysis 在 2021 年 7 月复算 MLPerf v1.0 的训练成绩后发现:Graphcore 每套系统只提交了一个结果、只挑了 ResNet-50 与 BERT 两个模型;对比图上用的是 16 颗 IPU 对 8 颗 A100,硅面积是对手的两倍;把对手换成第三方整机厂商的 A100 系统后,价格性能比的优势直接变成劣势;同时软件栈与调优严重依赖专家 7。
结论:需要供应商的专家常驻、手工调优才能跑出成绩的"激活"不成立——它证明的是这支团队能跑,不是客户能跑;客户复现不了的能力,就进不了采购流程。
3. 留存(Retention):公司没有公开过留存指标,只有被替换掉的口径
这类生意真正的留存指标是"客户的生产负载在下一个季度还在不在同一批芯片上"。Graphcore 从未公开过客户数、复购率、负载持续时长中的任何一项(未披露)。可以替代的证据是收入结构:2024—2025 期间的产品销售为零,产品相关服务只有 51.8 万美元,工程服务 9,117.6 万美元占到 99.4%;同一份账目写明,这些开发服务按季度向母公司开票 4。
结论:当账目里最大的客户换成了股东,留存这个指标就从财报里消失了;此时再看"客户满意度"或"技术认可度"都是在看一个不存在的分母。
4. 收入(Revenue):四条收入线的形状
把可查的年份排在一起:收入 2021 年约 500 万美元、2022 年 270 万美元、2023 年 399 万美元、截至 2025 年 3 月的 15 个月 9,169.4 万美元;对应亏损为 2021 年税前 1.845 亿美元、2022 年税前 2.046 亿美元、2023 年期内 1.30895 亿美元、15 个月期间 6,761.4 万美元 348。15 个月期间研发支出 1.27879 亿美元,大致是同期收入的 1.4 倍;销货成本一栏为零,意味着这 9,169.4 万美元里没有硬件交付成本 4。
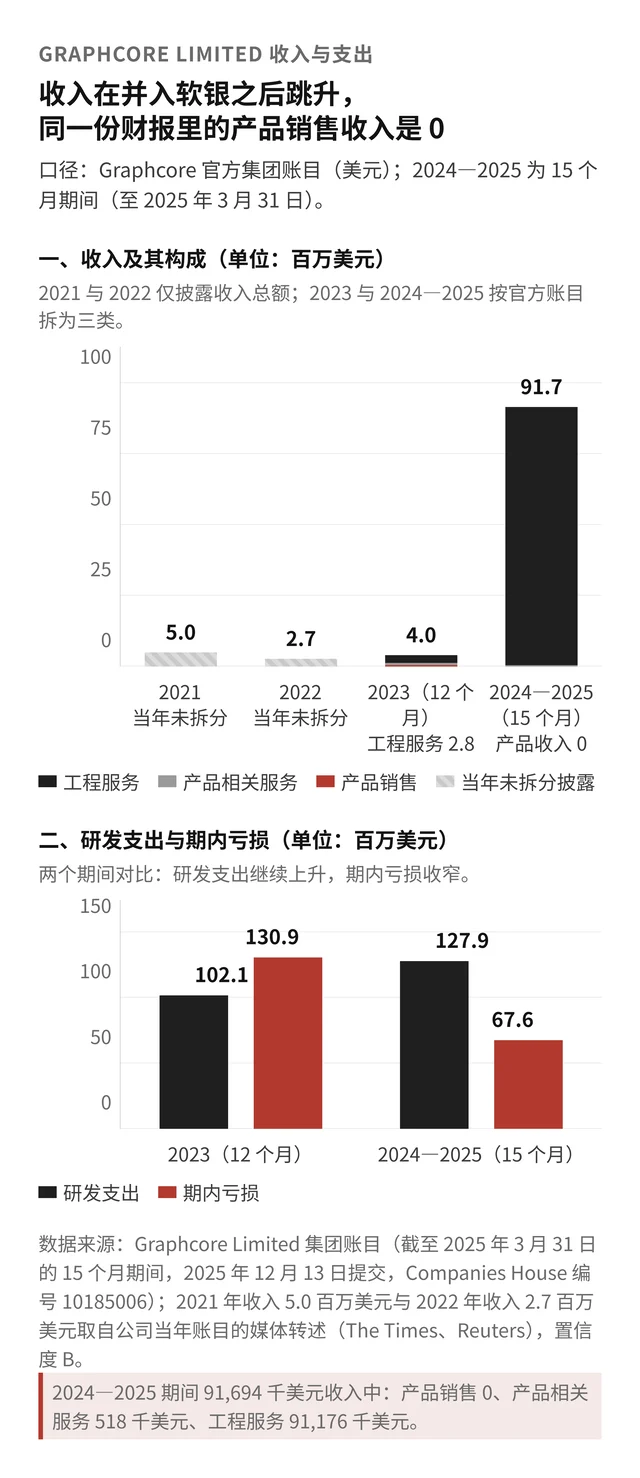
结论:收购之后的收入曲线是向上走的,但它是把母公司的研发预算换成工时收入的结果,不是把芯片卖出去的结果;收入增长的性质必须用"产品收入占比"来区分。
5. 推荐(Referral):研究者口碑链和采购链是两条不同的链
Graphcore 在研究者一侧的推荐是真实的:美国能源部 PNNL 用它做计算化学与网络安全模型,实验室方公开说训练与推理时间从"天"降到"小时";Qwant 的图像搜索与 Citadel 的量化研究也都出现在公开材料里 56。这些推荐让公司在技术社区里保持了十年声望,但它没有变成采购决策——研究者手里的成果,最终要在公司的采购、合规与人力预算里再被投票一次。
结论:推荐给研究者能换来论文与口碑,推荐给预算持有人才能换来订单;把前者当作后者,会让增长模型在最后一步失真。
Part O:市场机会(TAM / SAM / SOM 真实边界)
先看可寻址市场的真实量级。英伟达 2027 财年第二季度(截至 2026 年 7 月 26 日)收入 962.21 亿美元,其中数据中心 890 亿美元、同比增长 117%,毛利率 75.0% 9。对照之下,Graphcore 2022 年全年收入 270 万美元 3。两个数字相差约三十万倍。
把 TAM 往回收两步。可服务市场(SAM)不是"想买更快芯片的公司",而是"愿意为换芯片重写软件的公司"——在这个市场里,客户已有的代码、库、工程师和采购惯性都构成沉没成本,而 CUDA 让这些沉没成本继续有效。可获取市场(SOM)则被 Graphcore 自己的收入曲线标定:百万美元级,且在产品维度上归零。
结论:在生态锁定型市场里,可服务市场的边界由"愿意承担迁移成本的客户数"决定,而不是由"对现有算力不满的客户数"决定;把后者当 TAM,会把生意算大两到三个数量级。
Part S:战略定位(三次移动,移动的是同一件事)
第一次移动是 2016 到 2020 年的全栈自研:芯片(Colossus IPU)、整机(IPU-Machine)、软件(Poplar)与云一起做,靠一轮轮股权融资把规模撑起来,2020 年 12 月的融资把估值推到 27.7 亿美元 3。
第二次移动发生在 2021 到 2023 年:重心从"卖整机给大客户"转向"渠道 + 云"。Bow 系统配 OEM 主机出售,Cirrascale 与 G-Core 提供 IPU 云实例;同一时间公司关闭挪威、日本、韩国业务,员工从 631 人减到 494 人,账目里开始出现"需要额外融资才能持续经营"的表述 68。
第三次移动是 2023 年之后:与软银签下开发服务合作,2024 年 7 月被软银全资收购,2025 年 10 月宣布在印度班加罗尔投资最多 10 亿英镑建 AI 工程园区、同时把英国员工规模翻倍到约 750 人,公司员工数在 2026 年 7 月的口径里接近 1,000 人;2025 年 8 月联合创始人 Simon Knowles 离任,2026 年 7 月 Nigel Toon 卸任执行主席 1101112。
三次移动试图解决的其实是同一件事:谁来承担"在英伟达生态之外建一套算力"的成本。前两次试图让客户承担,客户用采购计划投了反对票;第三次由软银承担,代价是这家公司的产品定价权不再由市场决定。
结论:当最大客户同时是股东时,这家公司已经从产品公司变成研发外包公司——官方账目的原话是它"仍然依赖软银集团及其子公司作为开发服务的主要客户,并依赖注资";此后它的收入增长与产品竞争力之间就不再是同一回事 4。
Part C:竞品矩阵与替代关系
| 对手 | 2026 年可见状态 | 对 Graphcore 的含义 |
|---|---|---|
| 英伟达 | 2027 财年第二季度(截至 2026 年 7 月 26 日)收入 962.21 亿美元,数据中心 890 亿美元,毛利率 75.0% 9 | 生态与规模双重领先,且用现金把挑战者买进来 |
| Cerebras | 2026 年 5 月 14 日在纳斯达克上市,发行 3,000 万股募资约 55 亿美元,上市首日收盘对应市值约 660 亿美元;2024 年上半年单一客户曾占收入 87%,此后客户数扩到三个,最大一单是给 OpenAI 的 750 兆瓦算力、金额约 200 亿美元 13 | 同一条赛道里有人拿到了完全不同的一版定价,差别在资本窗口而不是芯片 |
| Groq | 2025 年 12 月与英伟达达成约 200 亿美元的非独家技术授权,大部分技术团队并入英伟达,产品线成为 Nvidia Groq 3 LPX 914 | 自建云、卖推理速度这条路线,终点是"被领先者收编成型号" |
| SambaNova、d-Matrix、Tenstorrent、Rebellions 等 | 被行业媒体点名为 Groq 交易与 Cerebras 上市之后的受益与承压方,尚无同等量级的落地结果 13 | 赛道没有被判死,但独立生存的窗口由资本窗口决定 |
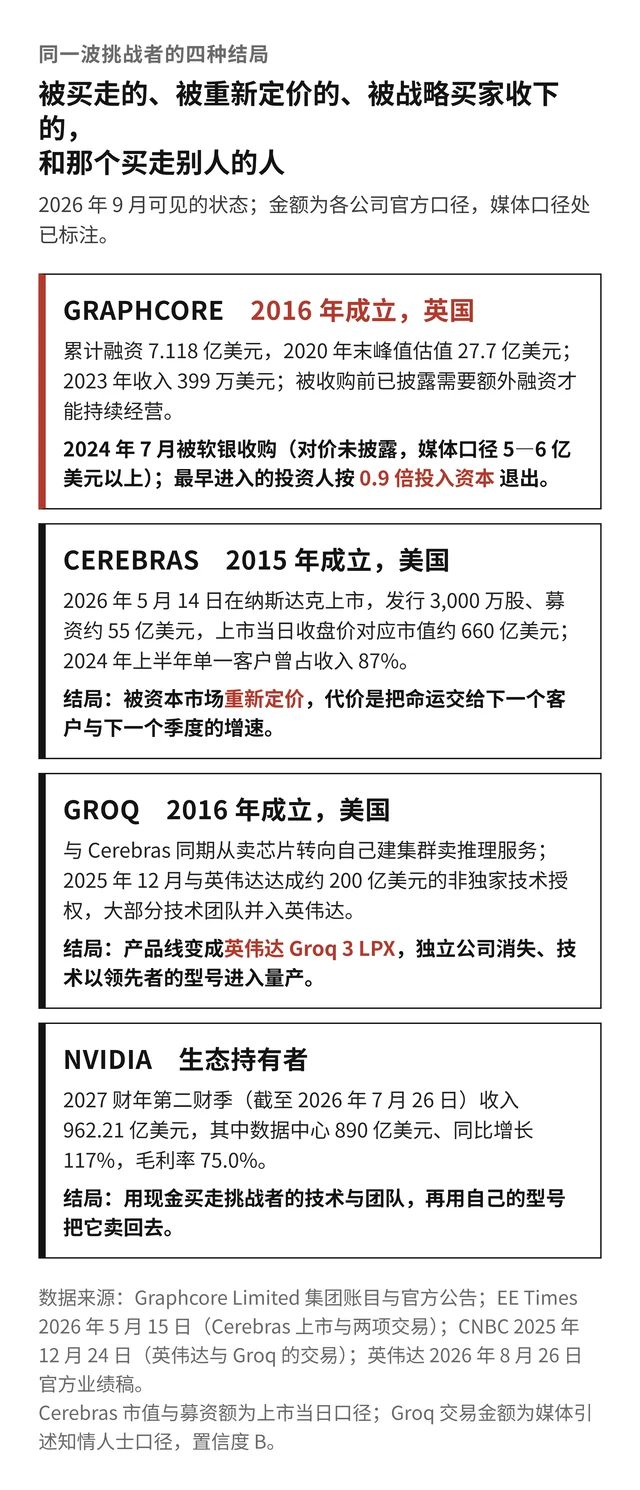
结论:在这条赛道里,独立活下来只有三条路——拿到内部客户(自研云厂商路线)、被领先者买走、或者被资本市场重新定价;Graphcore 走的是第二条,而且定价方式与第三条无关,它按投入资本而不是未来现金流结算。
Part P:产品设计(这台机器由哪几层组成,失败发生在哪一层)
把 Graphcore 的产品拆成四层看:
第一层是硅。2018 年交付微软的 Colossus MK1(GC1)有 1,200 多个处理器核心、236 亿晶体管;第二代的 GC200 架构有 1,472 个处理核、900MB 片上内存;2022 年的 Bow IPU 用台积电的晶圆对晶圆混合键合把两片晶圆叠起来,一颗处理器 350 TFLOPS 16。
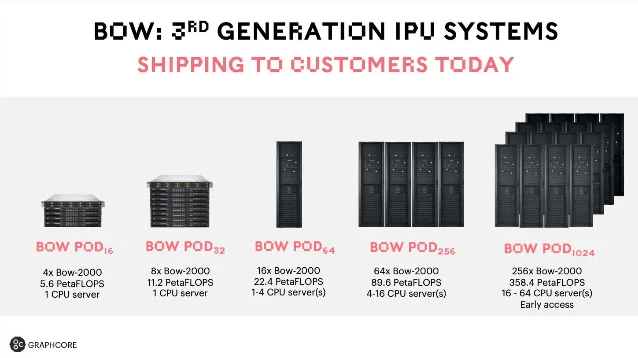
第二层是系统。Bow-2000 机器装 4 颗 Bow IPU、单机 1.4 PetaFLOPS,往上组合成 Bow Pod16 到 Pod1024,算力从 5.6 PetaFLOPS 到 358.4 PetaFLOPS 6。
第三层是软件。Poplar 是自研的图执行框架,官方强调对既有 IPU 用户"无需改动软件"即可升级,且提供 IPU 优化模型库 6。
失败发生在第三层与第四层之间。硬件这一层做到了世界第一(首颗量产 3D 晶圆对晶圆处理器),系统层也做到了完整,但客户侧要真正搬过来,必须用 Poplar 而不是 CUDA 重写训练与推理管线;MLPerf 上的成绩要靠供应商专家手工调优 7。官方说的是"升级不需要改软件",客户听到的是"迁移需要重做软件"——这两句话针对的是不同的起点。
结论:硬件差异化替代不了软件兼容性;当便宜的是硅、贵的是迁移时,客户会为迁移成本投票,而不是为峰值算力投票。
Part E:商业模式与单位经济(Unit Economics)
独立时期的商业模式是"股权融资买研发":截至 2022 年账目,公司累计融资 7.118 亿美元,估值 27.7 亿美元;2022 年收入 270 万美元、税前亏损 2.046 亿美元,年末现金与短期投资 1.57 亿美元,账目写明按到 2027 年的现金流预测,公司需要额外融资才能达到盈亏平衡 38。
被收购之后的模式换成了"工时换现金"。15 个月期间:收入 9,169.4 万美元(工程服务 9,117.6 万美元、产品相关服务 51.8 万美元、产品销售 0),研发支出 1.27879 亿美元,期内亏损 6,761.4 万美元,年末现金 3,583.3 万美元,净资产 1,099.2 万美元;同一时期,母公司通过单股增发先后注入 1,567 万美元(2025 年 4 月)、1,952 万美元(2025 年 7 月)、402.2 万美元(2025 年 10 月),2026 年 4 月再注入 4.57 亿美元 415。
给早期投资人的结算单更直接:2016 年就进入的上市基金 Molten Ventures 在 2025 年披露,Graphcore 这一笔的最终售价对应 0.9 倍投入资本(MOIC),"在这笔投资上亏了钱" 16。
结论:这两种模式的单位经济不能用同一把尺子量——独立期的合理指标是"每 1 美元研发换回多少产品收入",被收购后是"每 1 美元注资换回多少可交付工时",而后者永远无法反过来证明产品成立;对创始人来说,一旦最大客户变成股东,就应该主动改用自己的估值口径。
Part L:洞察提炼(Lessons Learned)
1. 生态是客户侧的迁移成本,不是你的技术指标
第三方复算能打掉官方跑分,是因为跑分比的是硅,采购比的是迁移。任何"替换客户已有技术栈"的产品,第一指标都应该是客户侧的切换成本,而不是自己的性能增幅。
2. 设计赢单不是收入,产品收入占比才是
渠道、客户名单、发布会都属于前置动作。真正能证伪"我卖的是产品"的指标只有一个:产品收入占总收入的比例,以及它连续两年是否在上升。Graphcore 的这条线最终归零。
3. 最大的客户一旦变成股东,公司就换了生意
官方账目里写着"依赖软银集团及其子公司作为开发服务的主要客户",同时写着"商业模式已经变成现金生成型"。这句话翻译过来是:收入来自母公司的研发预算。关联方收入可以支撑现金流,但它不能作为产品需求的证据。
4. 挑战者的护城河顺序是软件兼容、供应能力、芯片性能
三者倒过来排,就会得到一家"技术第一、收入归零"的公司。颠覆者真正要买通的是客户的工程组织,而不是评测机构的榜单。
5. 战略买家的定价是一次资产定价,不是成长定价
0.9 倍投入资本退出说明这笔交易是按团队、专利与在研产品结算的,与峰值估值无关。融资时把"退出路径"写进估值口径的公司,在谈判桌上会比别人早一轮拿到选择权。
6. 硬科技的失败不是瞬间的,它有固定顺序
先表现为收入不再增长(2021—2023 年收入在百万美元级徘徊),再表现为融资条件恶化(2023 年账目披露持续经营存在重大不确定性),最后表现为被战略买家买下(2024 年 7 月)。这个顺序给了经营团队两到三年的应对窗口,错过窗口之后,能谈的就只剩价格。
Part D:决策分析(可证伪阈值与指标体系)
以下六条阈值都从本案推出来,可以被后续数据推翻;每条给出可观察指标、阈值与触发动作。
1. 产品收入占比
指标:产品(硬件或软件许可)销售收入 ÷ 总收入,按年度计。
阈值:连续两个年度低于 30%,且下滑趋势不变。
触发动作:停止按产品公司估值,改为按项目/服务公司重做市场与定价策略。
本案证据:2023 年产品收入 45.6 万美元占 11.4%,2024—2025 期间为 0 4。
2. 研发效率
指标:产品收入 ÷ 研发支出(同期)。
阈值:低于 0.1 且两个期间没有改善。
触发动作:冻结研发扩张,把资源转向渠道变现或寻找战略买家。
本案证据:15 个月期间该比值约 0(产品收入为零),研发仍投入 1.27879 亿美元 4。
3. 关联方收入占比
指标:来自股东或关联方的收入 ÷ 总收入。
阈值:超过 30% 即不得用作需求证据;超过 50% 应视为商业模式已经改变。
触发动作:在对外材料与内部经营会上把该部分收入单列,不进入产品市场验证的判断。
本案证据:账目写明按季度向母公司开票、并"依赖软银集团及其子公司作为开发服务的主要客户" 4。
4. 设计赢单转化率
指标:赢单后 12 个月内进入批量采购(形成收入)的比例。
阈值:低于 50%。
触发动作:暂停扩渠道,改为逐单复盘客户侧的迁移成本,找到真正的阻塞点。
本案证据:微软、Dell、Atos、Supermicro、Inspur、Lenovo、Cirrascale、G-Core 等渠道均在册,2023 年收入仍只有 399 万美元 46。
5. 现金与研发缺口
指标:现金及等价物 ÷ 月度净现金消耗。
阈值:低于 12 个月,且下一轮融资没有明确领投方。
触发动作:启动战略买家流程,同时把在研项目按可独立交付的单元打包。
本案证据:2022 年末现金与短期投资 1.57 亿美元、当年税前亏损 2.046 亿美元,账目披露持续经营存在重大不确定性,9 个月后公司被出售 38。
6. 退出定价口径
指标:买方给出的报价是"投入资本倍数"还是"未来现金流/收入倍数"。
阈值:一旦报价以投入资本为锚(本案为 0.9 倍 MOIC),谈判空间只剩下资产范围,而不是估值倍数。
触发动作:把团队保留方案、专利与在研产品清单提前打包,同时评估继续独立经营所需的资金是否真的存在。
本案证据:2016 年进入的投资人以 0.9 倍投入资本退出 16。
数据缺口与置信度
- 软银的收购对价:官方未披露,媒体引述知情人士称"超过 6 亿美元",置信度 B 2。
- 2021 年收入:由 2022 年账目披露的同比 -46% 反推,约 500 万美元,置信度 B 3。
- 微软 Azure 渠道后来的状态:微软与 Graphcore 双方均未公开说明 IPU 预览在何时、以何种方式结束,未披露。
- 客户数量、单套价格、单客户部署规模、负载续约率:未披露。
- 工程服务合同的金额结构与软银内部定价:未披露。
- 2018 至 2020 年收入:未找到可靠公开口径,未披露。
- 2025 年 4 月之后的最新账目:尚未提交,未披露;已知的只有 2026 年 4 月 4.57 亿美元注资与员工规模接近 1,000 人两项官方口径 115。
结论:这个案子最可迁移的一条不是"英伟达太强",而是"客户迁移成本决定你的收入上限"。判断自己的产品是否成立,只需要三个可查的数字:产品收入占比、研发效率、关联方收入占比;三个数字同时恶化时,剩下的时间大约是两年。
References
- 1
- 2
- 3
- 4Graphcore Limited 集团账目与申报记录(Companies House,编号 10185006)
find-and-update.company-information.service.gov.uk
- 5
- 6
- 7Graphcore Looks Like A Complete Failure In Machine Learning Training Performance
newsletter.semianalysis.com
- 8AI chip biz Graphcore seeks capital to remain going concern
theregister.com
- 9NVIDIA Announces Financial Results for Second Quarter Fiscal 2027
nvidianews.nvidia.com
- 10
- 11
- 12
- 13Cerebras IPO Revives AI Chip Startup Fever
eetimes.com
- 14
- 15
- 16
This story was produced automatically by a channel. One sentence is all it takes for Neodrop to keep producing for you.