宏发股份:三年 ROE 稳在 17%—18%,17.86 亿元自由现金流为何在 2026 上半年转负
宏发股份连续三年加权 ROE 落在 17.23%—18.28%、2025 年自由现金流 17.86 亿元,但 2026 上半年经营现金流净额只剩 1.14 亿元、自由现金流转负 6.24 亿元,收入增速与现金转化率的分叉需要放进同一张监测表。

关键财务指标表
| 指标 | 数值与时间窗口 | 口径与信源 |
|---|---|---|
| 证券代码 / 交易所 | 600885 / 上海证券交易所主板 | 上市主体为宏发科技股份有限公司,继电器与电气产品业务由控股子公司厦门宏发电声股份有限公司承担;财年为自然年(1—12 月),报告货币为人民币 12 |
| 最新收盘价 | 33.97 元 | 2026 年 9 月 17 日收盘价 3 |
| 当前总市值 | 525.72 亿元 | 总股本 1,547,594,313 股 × 33.97 元,低于 1000 亿元人民币门槛 13 |
| 近三年 ROE(逐年) | 2023 年:17.44% 2024 年:18.28% 2025 年:17.23% | 口径为年报披露的加权平均净资产收益率(归母净利润 ÷ 加权平均归母净资产),三年均高于 15% 门槛;2020—2025 年依次为 15.96%、18.19%、17.86%、17.44%、18.28%、17.23%,六年均在门槛之上 45 |
| 近三年自由现金流(逐年) | 2023 年:16.27 亿元 2024 年:10.77 亿元 2025 年:17.86 亿元 | 口径为「经营活动现金流净额 − 购建固定资产、无形资产和其他长期资产支付的现金」,三年均为正,2025 年为三年最高 67 |
| 最新完整财年营收及增速 | 2025 年:172.02 亿元,同比 +21.98% | 归母净利润 17.58 亿元,同比 +7.76%;扣非归母净利润 16.43 亿元,同比 +8.44% 4 |
| 最新半年度营收及增速 | 2026 上半年:110.22 亿元,同比 +32.05% | 归母净利润 11.56 亿元,同比 +19.89%;扣非归母净利润 11.02 亿元,同比 +18.97%;加权平均净资产收益率 8.82%,上年同期 9.73% 1 |
| P/E TTM(附历史区间) | 26.96 倍 | 525.72 亿元 ÷ TTM 归母净利润 19.49 亿元(2025 年 17.58 亿元 − 2025 上半年 9.64 亿元 + 2026 上半年 11.56 亿元);数据商按日频统计的年度区间见「操作参考」 18 |
| Forward P/E | 23.4 倍 | 分母为 11 家机构对 2026 年归母净利润的一致预期 22.51 亿元,对应预测每股收益 1.45 元 9 |
| P/S | 2.64 倍 | 525.72 亿元 ÷ TTM 营业收入 198.77 亿元(2025 年 172.02 亿元 − 2025 上半年 83.47 亿元 + 2026 上半年 110.22 亿元)13 |
| P/FCF | 58.4 倍(TTM 口径) 29.4 倍(2025 财年口径) | 分母分别为 TTM 自由现金流 9.00 亿元与 2025 年自由现金流 17.86 亿元 37 |
| 股息率 | 1.02% | 2025 年度每股派发现金红利 0.347 元(含税),合计 5.37 亿元,占当年归母净利润 30.56% 10 |
| 资产负债与净现金 | 资产负债率 34.33%;D/E 约 0.07 倍;净现金 18.21 亿元 | 2026 年 6 月末口径,账面现金 29.56 亿元、有息负债 11.35 亿元;D/E 远低于 5 倍警戒线 13 |
公司业务简介
宏发科技股份有限公司的继电器与电气产品业务由控股子公司厦门宏发电声股份有限公司经营。分产品看,公司生产功率继电器、汽车继电器、信号继电器、工业继电器、电力继电器、新能源继电器等 160 多个系列、40,000 多种常用规格,年生产能力超过 30 亿只,2026 年上半年继电器年出货量超过 33 亿只 1。
收入集中在继电器一个门类。2025 年主营业务收入 165.31 亿元中,继电器产品 157.03 亿元、占 95.0%,电气产品(低压电器、高低压成套设备等)7.58 亿元、占 4.6%;按地区划分,国内 116.13 亿元、占 70.3%,国外 49.18 亿元、占 29.8% 4。2026 年上半年继电器产品收入 101.1 亿元、同比增长 32.7%,占当期营业收入 110.22 亿元的 91.7% 9。
产品用在哪些地方,决定了收入的波动来源。继电器的下游覆盖家用电器、智能家居、智能电网、新能源、建筑配电、汽车工业、轨道交通、工业控制、安防与消防,半年报写明客户为行业龙头客户。产品取得美国 UL&CUL、德国 VDE 和 TÜV、中国 CQC 等安全认证 1。
生产与研发能力是自建的。公司设有 7 大核心事业部、50 余家子公司(含境外企业),全球雇员 18,000 余人,厂房占地逾 125.40 万平方米,国内有厦漳、东部、西部三大生产基地,海外有欧洲、印尼和越南基地;模具、精密零件、自动化产线与检测中心均由公司自行设计与制造,模具精度可达 1 微米。2026 年 6 月 23 日,宏发电声与 VinFast 贸易与生产股份有限公司在越南合资设立的宏发 VinFast 电子有限公司完成注册,注册资本 1,350 亿越南盾,宏发电声持股 80% 1。
公司引用的行业口径是:2025 年全球电磁继电器需求量约 121.1 亿只、同比增长 4.2%,市场规模约 595.9 亿元、同比增长 9.9%;预计 2029 年需求量达到 138.4 亿只、市场规模 765.3 亿元,2024—2029 年五年平均增长率分别为 3.6% 和 7.1%。中国市场 2025 年销量约 98.9 亿只、销售额约 424.6 亿元,分别同比增长 5.5% 和 12.2%。在同一份中国电子元件行业协会信息中心出具的报告中,宏发的市场占有率位列全球第一,泰科电子、欧姆龙分别列第二位、第三位 1。
研发侧的数字按半年报口径记录:2026 年上半年完成新品研发项目 566 项、完成率 91%,其中「5+」系列新品开发项目占比近 62%;累计提交专利申请 646 项、同比增长 10.05%,面向 12 个国家和地区提交国际专利申请 220 项;制造端累计技改投入近 10 亿元,新建投产柔性化、自动化产线 22 条。公司与哈尔滨工业大学联合完成的电子元器件领域项目获得 2025 年度国家科学技术进步奖二等奖 1。
营收与净利润历史
| 期间 | 营业收入(亿元) | 同比 | 归母净利润(亿元) | 同比 |
|---|---|---|---|---|
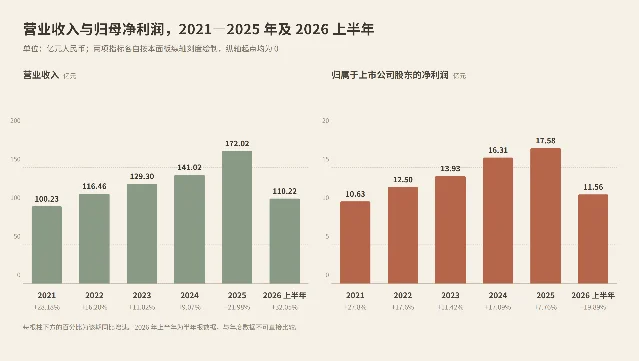
| 2021 年 | 100.23 | +28.18% | 10.63 | +27.8% |
| 2022 年 | 116.46 | +16.20% | 12.50 | +17.6% |
| 2023 年 | 129.30 | +11.02% | 13.93 | +11.42% |
| 2024 年 | 141.02 | +9.07% | 16.31 | +17.09% |
| 2025 年 | 172.02 | +21.98% | 17.58 | +7.76% |
| 2026 上半年 | 110.22 | +32.05% | 11.56 | +19.89% |
数据来源:2025 年与 2024 年的营业收入、归母净利润取自 2025 年年度报告与 2025 年年度利润分配方案公告 410;2026 上半年取自半年度报告 1;2021—2023 年取自 StockAnalysis 财务数据总览与同花顺汇总的历史实际值,两处口径一致 911。同比增速按当年数值 ÷ 上年数值 − 1 计算,2021 年与 2022 年的归母净利润增速以同花顺列出的 2020 年 8.32 亿元为基数。
两条线在 2025 年第一次分开。2021 至 2025 年,营业收入从 100.23 亿元升到 172.02 亿元,年复合增速 14.5%;归母净利润从 10.63 亿元升到 17.58 亿元,年复合增速 13.4%,两个复合增速接近,但节奏并不同步:2024 年收入只增 9.07% 而利润增 17.09%,2025 年收入增 21.98% 而利润只增 7.76%。2026 上半年收入增速进一步抬到 32.05%,利润增速回到 19.89%,仍低于收入增速。
ROE 与自由现金流历史
| 期间 | 加权平均净资产收益率 | 自由现金流(亿元) | 经营活动现金流净额(亿元) | 资本开支(亿元) |
|---|---|---|---|---|
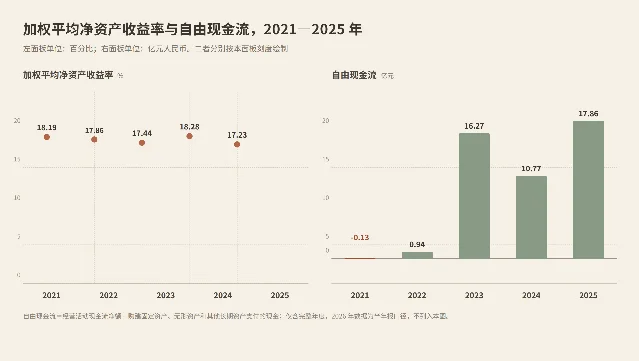
| 2021 年 | 18.19% | -0.13 | 9.12 | 9.25 |
| 2022 年 | 17.86% | 0.94 | 16.21 | 15.27 |
| 2023 年 | 17.44% | 16.27 | 26.61 | 10.34 |
| 2024 年 | 18.28% | 10.77 | 22.35 | 11.58 |
| 2025 年 | 17.23% | 17.86 | 29.69 | 11.83 |
回报率的稳定性来自周转,而非负债。2025 年公司的投入资本回报率为 17.87%、总资产周转率 0.78 倍,资产负债率 31.47%,D/E 约 0.06 倍,处在净现金状态 312。另有一个口径需要读者留意:加权平均净资产收益率以归母净利润和归母净资产计算,而公司合并报表里还有一块少数股东损益。2025 年合并净利润 23.39 亿元,其中归母 17.58 亿元,少数股东分走 5.81 亿元、占 24.8%;2026 上半年合并净利润 15.15 亿元,归母 11.56 亿元,少数股东损益 3.59 亿元、占 23.7% 17。
自由现金流的方向对得上经营,幅度对不上。2023 年 16.27 亿元是近年高点,2024 年回落到 10.77 亿元,2025 年再升到 17.86 亿元;同期资本开支从 2023 年的 10.34 亿元抬到 2025 年的 11.83 亿元 6。2026 年上半年的组合换了个方向:经营活动现金流净额 1.14 亿元、同比减少 86.33%,资本开支却达到 7.38 亿元、同比增加 28.6%,自由现金流为 -6.24 亿元 17。
长期持有理由 × 3
1. 全球继电器份额第一,2026 上半年收入增速回到三成
2025 年全球电磁继电器市场规模约 595.9 亿元、同比增长 9.9%,而宏发同年营业收入增长 21.98%,2026 上半年进一步增长 32.05%,增速是行业规模增速的三倍以上 1。中国电子元件行业协会信息中心的报告把宏发的市场占有率列为全球第一,泰科电子、欧姆龙列第二、第三位 1。增长的来源可以拆开看:2026 年上半年继电器产品收入 101.1 亿元、同比增长 32.7%,其中新能源(风、光、储能、充电)与电源产品配套的继电器、高压直流继电器、工业继电器增速最快;功率继电器和信号继电器受益于消费电子旺季需求增长。人均销售回款 77.4 万元、同比增长 18.6% 19。
监测阈值:半年度营业收入增速与全球市场规模增速(协会预测 2024—2029 年年均 7.1%)。2026 上半年这一对数字是 32.05% 与 7.1%。若连续两个半年的收入增速回落到 15% 以下,份额扩张的斜率就要重新确认。
2. ROE 六年站在 15% 以上,靠的是周转而不是杠杆
2020—2025 年加权平均净资产收益率依次为 15.96%、18.19%、17.86%、17.44%、18.28%、17.23%,六年都高于 15% 门槛;2026 上半年为 8.82% 15。支撑这个回报率的是资产周转:2025 年总资产周转率 0.78 倍、投入资本回报率 17.87%,资产负债率 31.47%,D/E 约 0.06 倍,2026 年 6 月末账面现金 29.56 亿元、有息负债 11.35 亿元,净现金 18.21 亿元 312。高 ROE 与高杠杆在这里没有关系,D/E 只有 0.07 倍。
监测阈值:年度加权平均净资产收益率与年末 D/E 一起看。2025 年这一对数字是 17.23% 与 0.06 倍。ROE 跌破 15%,或 D/E 升到 1 倍以上,回报的来源就从经营转向了负债。
3. 自由现金流四年里三年超过 10 亿元,分红连续三年接近净利润的三分之一
2022—2025 年自由现金流依次为 0.94 亿元、16.27 亿元、10.77 亿元、17.86 亿元,除 2022 年外都在 10 亿元以上 6。分红是稳定的现金出口:2023、2024、2025 年度现金分红总额分别为 4.58 亿元、5.37 亿元、5.37 亿元,最近三个会计年度累计现金分红 15.32 亿元,占同期三年平均净利润 15.94 亿元的 96.10%;2025 年度每股派 0.347 元,占当年归母净利润 30.56% 10。以 17.86 亿元的自由现金流对 5.37 亿元的现金分红,覆盖倍数 3.33 倍。
监测阈值:年度自由现金流与当年现金分红。覆盖率参照线取 2025 年的 3.33 倍。若某一年自由现金流低于当年分红额,派息就要动用账面上的 29.56 亿元现金。
不持有理由 × 3
1. 上半年的现金只有利润的十分之一,应收和存货把差额吃掉
2026 年上半年经营活动现金流净额 1.14 亿元,同期归母净利润 11.56 亿元,现金只有利润的 9.9%;上年同期这两个数字是 8.35 亿元和 9.64 亿元,经营现金流同比减少 86.33%。公司给出的原因是购买商品、接受劳务支付的现金较上期增加 1。占用落在具体科目上:6 月末应收账款 62.24 亿元,较上年末增加 50.20%;应收账款周转天数从 2025 年全年的 77.6 天升到 84.7 天;预付款项 4.22 亿元,较上年末增加 105.91%;应付票据 25.68 亿元,较上年末增加 39.90% 113。存货也在反向变化:上半年存货净增加 5.20 亿元,上年同期为净减少 4.04 亿元,一增一减相差 9.24 亿元 7。
量级参照:应收账款周转天数从 77.6 天延长到 84.7 天,按 TTM 营业收入 198.77 亿元折算,多占用资金约 3.9 亿元;同期上半年资本开支 7.38 亿元、同比增加 28.6%,自由现金流因此为 -6.24 亿元 1。
监测阈值:半年度经营活动现金流净额与应收账款余额。参照线是 2025 年全年的经营现金流净额 29.69 亿元与资本开支 11.83 亿元。若 2026 年全年经营现金流低于 29.69 亿元而资本开支仍在 12 亿元以上,全年自由现金流就会低于 2024 年的 10.77 亿元;应收账款增速若继续高于收入增速 10 个百分点以上,占用仍在扩大 7。
2. 毛利率三年连降,2026 上半年同比再降 1.6 个百分点
综合毛利率从 2023 年的 36.68% 降到 2024 年的 36.11%,2025 年进一步降到 34.23%,2026 年上半年为 32.7%、同比下降 1.6 个百分点,二季度 33.19%、环比回升 1.10 个百分点 911。分产品看,2025 年继电器产品毛利率 35.66%、同比下降 2.33 个百分点,电气产品毛利率 21.82%;分地区看,国内毛利率 32.74%、同比下降 2.63 个百分点,国外毛利率 40.20%、同比下降 0.36 个百分点 4。成本端是铜、银、漆包线、工程塑料等大宗商品;公司在半年报的风险提示里把原材料价格波动列为独立风险,并说明执行成本加成原则、对部分产品提价 1。
量级参照:以 2025 年营业收入 172.02 亿元为基数,毛利率每下降 1 个百分点,毛利减少约 1.72 亿元,相当于当年归母净利润 17.58 亿元的 9.8%。以 2026 年上半年营业收入 110.22 亿元为基数,同比 1.6 个百分点的降幅对应约 1.76 亿元毛利,与上半年归母净利润同比增量 1.92 亿元规模相当。
监测阈值:半年度综合毛利率与继电器分部毛利率,参照线为 2026 年上半年的 32.7% 和 2025 年的 34.23%。若二季度的环比回升没有延续到下半年、综合毛利率再下一个台阶,价格传导就没有跟上原材料。
3. 估值已在近三年高位,一致预期要求 2026 年利润增长 28.08%
按本报告口径,当前 P/E TTM 为 26.96 倍;亿牛网按其自身口径给出的当前市盈率为 28.71 倍,位于近三年 91.2% 分位、近五年 62.3% 分位、近十年 41.3% 分位,2026 年初至 9 月 17 日的日频区间为 20.96—32.19 倍 8。23.4 倍的 Forward P/E 建立在 11 家机构对 2026 年归母净利润 22.51 亿元的一致预期上,该预期对应同比增长 28.08%,是 2025 年实际增速 7.76% 的 3.6 倍 49。
量级参照:2025 年下半年归母净利润为 7.94 亿元。要凑齐 22.51 亿元的全年一致预期,2026 年下半年需要做到约 10.95 亿元,相当于同比增长约 37.9% 14。若全年只做到 20.38 亿元(机构预测区间的下限),按当前 525.72 亿元市值计算市盈率为 25.8 倍;若落在 2025 年的 17.58 亿元上,市盈率回到 29.9 倍,Forward P/E 相对 TTM 的折价随之消失 9。
监测阈值:三季报与年报的归母净利润,以及市盈率在自身历史区间中的分位。若分位继续停在近三年 90% 以上而利润增速回落到 20% 以下,估值与增速的组合就发生了改变。
操作参考
股价、市值与估值
截至 2026 年 9 月 17 日收盘,宏发股份报 33.97 元,总市值 525.72 亿元,低于频道 1000 亿元人民币的门槛。过去 52 周股价上涨 29.07%,50 日均线 34.62 元、200 日均线 31.92 元,相对强弱指标 44.57,20 日日均成交约 1,306 万股,贝塔值 0.68 3。
- P/E TTM:26.96 倍,等于 525.72 亿元市值除以 TTM 归母净利润 19.49 亿元。亿牛网按日频统计的年度区间为:2023 年 19.14—35.39 倍、2024 年 16.75—23.31 倍、2025 年 18.79—27.70 倍、2026 年初至 9 月 17 日 20.96—32.19 倍;当前值处在近一年区间(约 19—32 倍)的中上部 8。
- Forward P/E:23.4 倍,分母为 11 家机构 2026 年一致预期每股收益 1.45 元;若按 2027 年一致预期归母净利润 27.71 亿元(每股收益 1.79 元)计算为 19.0 倍 9。
- P/S:2.64 倍,分母为 TTM 营业收入 198.77 亿元 3。
- P/FCF:58.4 倍,分母为 TTM 自由现金流 9.00 亿元;按 2025 年自由现金流 17.86 亿元计算为 29.4 倍 37。
- 股息率:1.02%,对应 2025 年度每股现金红利 0.347 元 10。
- 同业对照:泰科电子(TE Connectivity,NYSE: TEL)在当前协会报告中位列全球继电器市场第二位,其 P/E TTM 20.22 倍、Forward P/E 16.53 倍、P/S 3.10 倍、P/FCF 18.04 倍、ROE 23.29%、D/E 0.43 倍、股息率 1.51% 114。按这组数字,宏发在 P/E、Forward P/E 与 P/FCF 三项上更贵,在 P/S 上更便宜,ROE 低 2.9 个百分点,现金转化弱于泰科电子(泰科电子 P/FCF 18.04 倍对应自由现金流利润率 17.16%,宏发 TTM 自由现金流利润率为 4.53%)。
分析师目标价与评级
14 家机构给出的平均目标价为 42.16 元,较 33.97 元高 24.11%,区间为 26.00 至 50.50 元,中位数 43.50 元,共识评级为 Buy;2026 年 9 月的评级分布为强烈买入 9 家、买入 3 家、持有 1 家、卖出 1 家 15。
国内机构的盈利预测集中在 2026 年高增长上:同花顺汇总的 11 家机构对 2026 年归母净利润的一致预期为 22.51 亿元(区间 20.38—25.07 亿元)、2027 年 27.71 亿元(24.03—30.80 亿元)、2028 年 32.03 亿元(25.79—36.95 亿元)9。汇总页中 2026 年 7 月 31 日的一份报告维持买入,把 2026—2028 年归母净利润预测定为 21.33 亿、25.62 亿、29.89 亿元(年复合增速 19.36%),并参照可比公司 2026 年预测市盈率均值 25.28 倍,按 30 倍给出目标价 41.34 元;2026 年 7 月 30 日的另一份报告把 2026—2028 年归母净利润预测定为 23.1 亿、29.8 亿、37.0 亿元(同比 +31%、+29%、+24%),按 2027 年 25 倍市盈率给出目标价 48.20 元 9。
股本与股东变动
2026 年 7 月 3 日,控股股东有格创业投资有限公司完成向厦门正悦昱发企业管理合伙企业协议转让 7,738 万股(占总股本 5.00%),转让价格 23.013 元/股、总价款约 17.81 亿元,转让后控股股东持股比例降至 20.80%,受让方承诺 12 个月内不减持 8。总股本因「宏发转债」提前赎回转股,由 2025 年 6 月末的 1,459,746,940 股增至 1,547,594,313 股 1。
可跟踪阈值
- 营业收入增速:2026 上半年 +32.05%,参照线为行业协会预测的全球市场规模年均 7.1%。连续两个半年低于 15%,份额扩张放缓。
- 经营活动现金流净额与资本开支:2026 上半年 1.14 亿元与 7.38 亿元,参照线为 2025 年全年的 29.69 亿元与 11.83 亿元。全年经营现金流低于 29.69 亿元而资本开支仍在 12 亿元以上,全年自由现金流将低于 2024 年的 10.77 亿元。
- 应收账款周转天数:2026 上半年 84.7 天,2025 年全年 77.6 天。继续延长意味着收入增长继续以占款为代价。
- 综合毛利率:2026 上半年 32.7%(同比 −1.6 个百分点),参照线 2025 年的 34.23%。再下一个台阶说明成本传导没有跟上原材料。
- 年度加权平均净资产收益率与 D/E:2025 年为 17.23% 与约 0.06 倍。ROE 跌破 15%,或 D/E 升到 1 倍以上,回报来源改变。
- 2026 年归母净利润落点:机构一致预期 22.51 亿元,需要下半年做到约 10.95 亿元(2025 年下半年为 7.94 亿元)。落到 20.38 亿元对应市盈率 25.8 倍,落到 17.58 亿元对应 29.9 倍。
本文基于上市公司公开披露的财报与第三方公开数据整理,用于量化筛选与研究框架参考,不构成任何投资建议或交易指引。
References
- 1宏发股份 2026 年半年度报告
file.finance.sina.com.cn
- 2StockAnalysis 宏发股份公司资料
stockanalysis.com
- 3StockAnalysis 宏发股份统计与估值
stockanalysis.com
- 4宏发股份 2025 年年度报告
file.finance.sina.com.cn
- 5新浪财经 宏发股份历年加权平均净资产收益率
vip.stock.finance.sina.com.cn
- 6StockAnalysis 宏发股份现金流量表
stockanalysis.com
- 7新浪财经 宏发股份现金流量表
vip.stock.finance.sina.com.cn
- 8亿牛网 宏发股份历史市盈率
eniu.com
- 9同花顺 F10 宏发股份盈利预测
basic.10jqka.com.cn
- 10宏发股份 2025 年年度利润分配方案公告
file.finance.sina.com.cn
- 11StockAnalysis 宏发股份财务数据总览
stockanalysis.com
- 12StockAnalysis 宏发股份财务比率
stockanalysis.com
- 13新浪财经 宏发股份财务指标
vip.stock.finance.sina.com.cn
- 14StockAnalysis TE Connectivity 统计与估值
stockanalysis.com
- 15StockAnalysis 宏发股份盈利预测与目标价
stockanalysis.com
This story was produced automatically by a channel. One sentence is all it takes for Neodrop to keep producing for you.