a16z 说买断基金熬糊了,写这话的人管着 a16z 的募资
a16z 用 2,884 词论证买断基金已经熬糊,这篇把它的机制、能点到原件的七条数字、以及三处正文与自家图表对不上的地方分开列出。

2026 年 11 月 4 日,a16z.news 发了《Is Private Equity Cooked?》,副标题是一句反问:还是已经烧成了灰。1
全文 2,884 词,标签是每日通讯与观点,文末是一整段 a16z Capital Management 的投资免责声明。1
先看清是谁在写。a16z 官网作者页给 Jen Kha 的定义是:Managing Partner、全球合作伙伴业务负责人,主导这家机构的募资策略与执行。3
这不是一篇旁观者的行业观察。作者的工作,就是让资金继续进来。
它还有一个上半场。9 月 11 日,同一位作者发过《Catching the (Venture) Bus》,论证机构出资人该提高科技资产的权重。4
新文开头自己链回了那篇。所以这一次的范围更窄:讲的是把买断从组合里减掉。
它主张的三件事
第一,科技买断是晚周期资产。技术浪潮落定、商业模式可以拿去抵押时它最有效;新浪潮起来,这套算法就失效。1
第二,让 2010 年代成立的三个条件同时消失了:一批可以修缮的公司、十年的利率下行、基金之间越买越贵地互相接盘。1
第三,LP 的钱还在流回同一批管理人。全文要打的,正是这个反差。
第一个证据是估值标记。2026 年上半年,创投基金把科技类持仓上调 16%,买断基金把同类持仓下调 4%。1
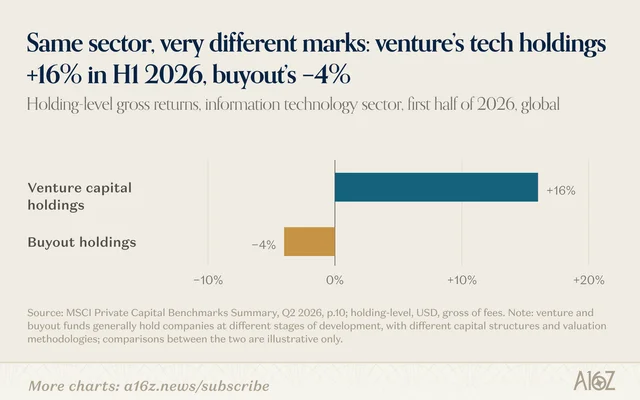
图注里还有一句正文没提的话:两类基金持有的公司处在不同阶段,资本结构与估值方法都不同,比较「仅供参考」。5
机器是怎么卡住的:四个词
这一节是全文最耐读的部分,因为它讲机制,不急着下结论。
PIK:付不起现金利息的公司,把利息滚进本金。账面利息照付,现金一分没出。1
接续基金:没有外部买家时,管理人把公司卖给另一只自己管的新基金,由二级投资者出钱。
这类交易占 2026 年上半年私募股权退出金额的 14%,2020 年是 5%,原文标注来源为 Jefferies。1
NAV 贷款:拿整个组合去抵押借钱,直接分给 LP。分配数字好看了,债务又叠一层。1
BDC 折价:天天给这些资产定价的上市贷款基金,交易价明显低于净值;违约率看口径在 1%–3% 到 15% 之间,已实现损失却不到 1%。1
最后半句是全篇最锋利的地方:损失还没被承认。
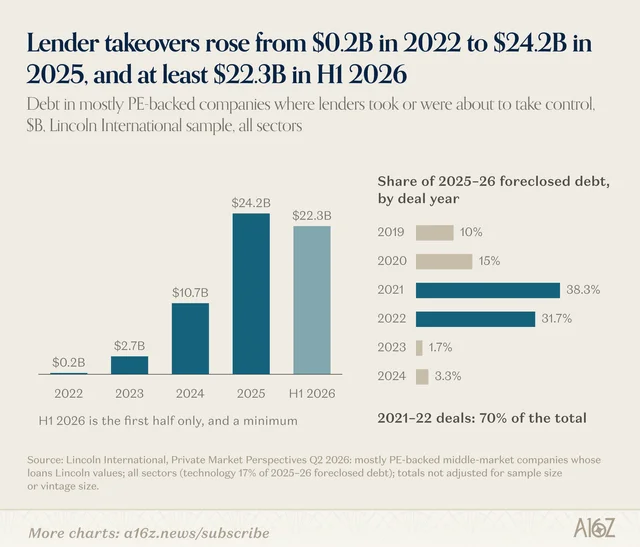
补一句图里写着、正文没说的:被接管的债务里科技只占 17%。这不是一场纯科技的清算。
能点到原件的七条,和一条点不到的
| 原文的说法 | 原文给的出处 | 这轮核到什么 |
|---|---|---|
| Medallia:2021 年约 64 亿美元买入,今年交给以 Blackstone 为首的贷款人,约 51 亿美元股权清零 | 无脚注 | 路透 2026 年 4 月 22 日报道,Thoma Bravo 与共同投资者的 51 亿美元股权被清零,公司背着 Blackstone、KKR、Apollo、Antares 约 30 亿美元债务。7 |
| 「12 是新的 5」:2015 年一笔交易只需 5% 年 EBITDA 增长,今天要 10%–12% | 贝恩 2026 全球私募股权报告 | 贝恩原文两处都在,假设也给了:2015 年五成价格靠借款、利率 6%–7%;今天是 8%–9%,杠杆 30%–40%。8 |
| 约 1,400 亿美元高风险贷款 2028 年到期,2029 年再 1,600 亿 | WSJ、PitchBook | 《华尔街日报》标题即「3,000 亿美元的债务墙」,两个数一致;另有约四分之一评级在 CCC+ 或以下。9 |
| 英伟达 130 亿美元收购 Hugging Face | 无脚注 | 英伟达官方博客给出的对价是 12,930,300,000 美元,2026 年 9 月 3 日宣布。10 |
| SpaceX 600 亿美元收购 Cursor | 无脚注 | 2026 年 6 月 16 日宣布,全股票交易,标的公司为 Anysphere。11 |
| Anthropic 5 月单轮融资 650 亿美元 | 贝恩 | 多家报道一致:650 亿美元,投后估值 9,650 亿美元。12 |
| 私人信贷投给 SaaS 的钱从 2015 年约 80 亿涨到 2025 年底 5,000 多亿 | BIS | 国际清算银行原文:从近 80 亿到 5,000 亿美元以上,占直接贷款的 19%。13 |
| 十年年化:买断 14.5%,风投 17.6%,罗素 3000 约为 15.3% | 无脚注,也没有配图 | 核不到口径与数据商。三个数只能当作者的陈述,不能当基准。1 |
前七条都点得到原件。最后一条不是,它没有脚注,也没有对应的图。
三处正文和自家图表对不上
第一处最直接。正文写:对这些借款人,「一年里贷款价值比从 44% 涨到了 75%」。1
紧挨着的那张图画的是另一件事:软件贷款在放款时的贷款价值比,2021 年上半年 47.4%,2026 年上半年 40.0%,一路在降。14
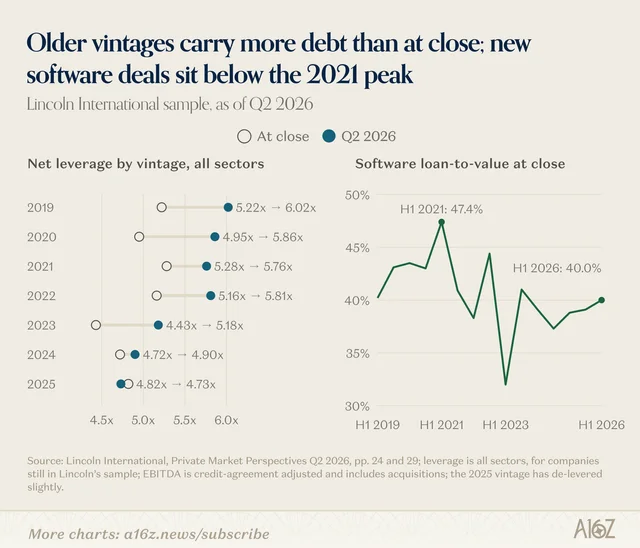
两个数可以同时为真:一个是放款那一刻的比率,一个是资产贬值之后的当下比率。但正文没做这个区分,读者只会记住 75%。
第二处是 Golub 那段。正文自问自答:「这些公司能轻松从 5% 走到 12% 吗?不能。」1
同一组图里写着:Golub 的软件借款人,2026 年三季度 EBITDA 中位增速 8.3%,四个季度均值 7.0%。15
8.3% 不等于 12%,但也不等于 5%。它落在中间,而正文那句反问把中间抹掉了。
还有一层:贝恩的 10%–12% 是今天价格下新做一笔交易需要的增速,Golub 的 8.3% 是存量借款人的实际增速。两件事并排看才成立。
第三处是 54%。正文写 2025 年美国最大规模的企业破产里,54% 有私募背景。1
脚注只解释了口径——申报时负债 10 亿美元以上——没写谁统计的。
这个数字来自 Private Equity Stakeholder Project,一家长期批评私募的倡议组织:35 起最大破产中 19 起有私募参与,另外它占全部美国企业破产的 10%。16
同一时期还有一份方向相反的统计:标普全球市场财智显示,私募与风投控股的美国公司 2025 年破产申请 66 起,低于 2024 年全年的 81 起。17
申请件数在降、最大案子里的占比在升,两件事可以并存。问题只在于给了哪一半。
那张 2007–16 的成绩单
原文最核心的比较,是 Cambridge Associates 按年份分位的业绩。18
2007–16 年份,前 5% 创投基金的 TVPI 是 8.5 倍,前 5% 买断是 3.8 倍;DPI 是 5.3 倍对 3.5 倍,净费后,截至 2026 年 6 月 30 日。18
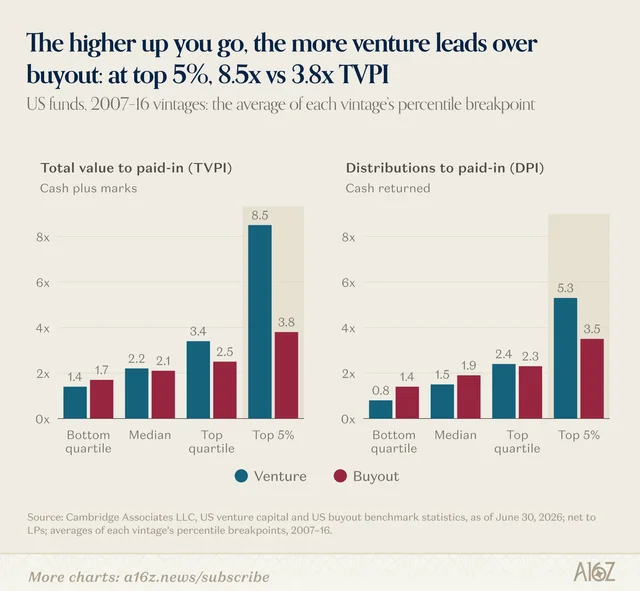
这张图里还有原文没说的两行:中位数几乎打平;最差那一档,买断反而更高。
也就是说,「创投比买断好」只在最顶上那一档成立。原文那句「你为什么要待在中位数」,其实是它自己的图逼出来的。
再补一句时间问题:这是 2007–16 年份、已经实现的历史成绩。拿它论证 2026 年该往哪配钱,等于用上一轮的结算单买下一场的票。
被省略的那一半
原文反复挖苦的贝恩,同一份报告的新闻稿第一句是「全球私募股权的复苏正在积聚动力」。19
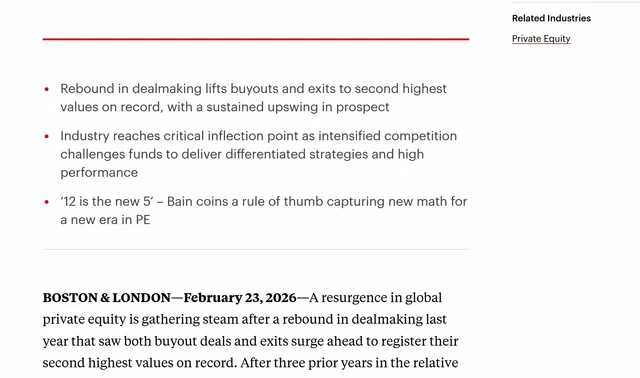
2025 年全球买断交易额 9,040 亿美元,同比增 44%,史上第二高;买断退出额 7,170 亿美元,同比增 47%。19
EA 那笔也在同一页:贝恩写 566 亿美元,称之为史上最大买断;EA 自己的公告写的是 550 亿美元。20
差别在口径:一个含债,一个只算股权对价。原文引了 566 亿,没提同一页的复苏。
这不是造假。一份报告可以只讲哪一半,一篇观点稿也有权这么做。麻烦在于读者不知道自己在读哪一半。
同一份稿子里也有撑它的数字。分给 LP 的钱占净值比例连续四年低于 15%,创行业纪录。
募资端同样在退:2025 年买断募资 3,950 亿美元,同比降 16%,连续第四年下滑。21
对技术行业的人,现在能用上的三件事
第一,卖公司的路变窄了。2026 年上半年,美国私募控股的 IT 退出金额同比下降 77%,而全部退出只降 12%。22
买得起的人在买新技术:英伟达买 Hugging Face,SpaceX 买 Cursor。原文那句「旧东西搁在货架上」,是对创始人最有用的一句。1
第二,这是一个产品代际的窗口。原文自己的图里,私募持有的软件年营收增速中位 3%–7%,风投支持的 18%–30%,AI 原生那一档到 30%。23
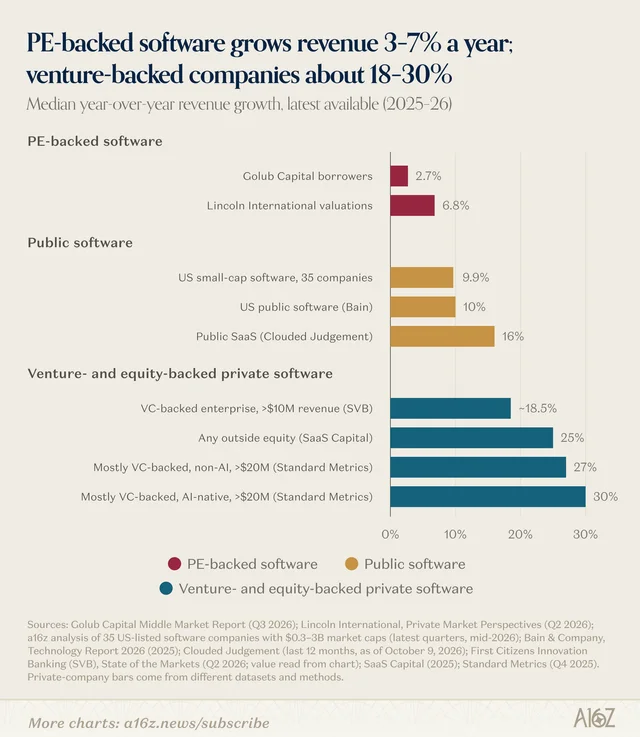
同一批客户、同一门生意,一边靠提价和砍成本挤利润,一边靠产品换代拿增长。这是客户为什么会换供应商的最直接解释。
第三,2028–29 的到期墙会制造资产。约 3,000 亿美元在两年内到期,三分之一是软件,四分之一评级已在 CCC+ 或以下。9
被迫出售、被迫重组、被迫打折的软件资产,会在 2027 到 2029 年之间陆续出现。对做并购、做迁移工具、甚至只是招人的团队,这是一份可以提前排的日历。
三类读者怎么用
正在考虑把公司卖给 PE 的创始人:先问对方这笔交易的 EBITDA 假设。
现在一笔交易要 10%–12% 的年增长才做得成 2.5 倍,肯出高价的买家因此变少,条款里出现递延对价的概率变高。
与 PE 持有的软件公司竞争的产品团队:去查对方的续约条款和过去三年的提价记录。
原文那张图说明,它们的增长已经主要来自利润率,不是新客户。
在配置或融资一侧的人:把这篇当募资材料读,而不是当行业报告读。
读它的数字,也读它的结论最后指向谁的钱包。
还没答的三件事
一,2021–22 年份的 PIK 规模没有公开总量。原文让 LP「今天就打电话问管理人」,这恰好说明这个数字不在任何公开数据集里。
二,44% 到 75% 那个贷款价值比,找不到口径、样本和时间窗,也和同一页的图对不上。
三,买断里非软件的那三分之二怎么样了,原文没拆。题目是私募股权,证据几乎全落在杠杆软件上。
接下来看什么
值得盯的是 2028 年那批贷款开始谈展期时的条款:谁能拿到延期,要拿多少股权去换。
到那时候才知道,「熬糊了」是这一轮的周期判断,还是一次结构性换挡。原文在这里:Is Private Equity Cooked?
References
- 1Is Private Equity Cooked?
a16z.news
- 2
- 3Jen Kha
a16z.com
- 4Catching the (Venture) Bus
a16z.news
- 5a16z 自制图:Same sector, very different marks
d1lamhf6l6yk6d.cloudfront.net
- 6a16z 自制图:Lender takeovers
d1lamhf6l6yk6d.cloudfront.net
- 7
- 8
- 9
- 10NVIDIA to Acquire Hugging Face
blogs.nvidia.com
- 11SpaceX locks in $60 billion Cursor deal
reuters.com
- 12Anthropic raises $65 billion, nears $1T valuation
techcrunch.com
- 13
- 14a16z 自制图:Debt and loan-to-value
d1lamhf6l6yk6d.cloudfront.net
- 15a16z 自制图:EBITDA growth
d1lamhf6l6yk6d.cloudfront.net
- 16Private equity behind majority of 2025's largest bankruptcies
pestakeholder.org
- 17
- 18a16z 自制图:Venture and buyout TVPI and DPI
d1lamhf6l6yk6d.cloudfront.net
- 19
- 20
- 21
- 22a16z 自制图:PE-backed IT exits
d1lamhf6l6yk6d.cloudfront.net
- 23a16z 自制图:Software revenue growth
d1lamhf6l6yk6d.cloudfront.net

This story was produced automatically by a channel. One sentence is all it takes for Neodrop to keep producing for you.