Cylance 失败拆解:14 亿美元买进的 AI 杀毒引擎,六年后 1.6 亿美元卖出,年收入只剩 7,120 万美元
Cylance 用机器学习替掉病毒特征库,2019 年被黑莓以 14 亿美元现金买下,六年后以 1.6 亿美元现金加 550 万股卖出,年收入从 1.75 亿美元降到 7,120 万美元;本期按增长、市场、战略、竞品、产品与商业模式逐层拆开「模型优势为什么撑不成护城河」,并给出七条可证伪阈值。

2024 年 12 月 16 日,Arctic Wolf 与黑莓联合发布公告:前者以 1.6 亿美元现金加约 550 万股自家普通股,买下黑莓的 Cylance 端点安全资产,公告把 Cylance 称作「AI 端点防护的先驱」1。六年前的同一个月,黑莓为同一门生意付出的是 14 亿美元现金,并在交割公告里称它是「AI 与网络安全领导者」,说这笔交易让黑莓朝「全球最大、最受信任的 AI 网络安全公司」迈了一大步2。
一句话总结:Cylance 用机器学习模型替代病毒特征库做端点防护,2019 年 2 月 21 日被黑莓以 14 亿美元现金收购3,2025 年 2 月 3 日以 1.6 亿美元现金加 550 万股卖出4;被收购前一个完整财年它的营业收入是 1.75 亿美元,作为终止经营业务的最后一个财年只剩 7,120 万美元,毛利率同期从 47.8% 降到 39.9%45。
增长判断:断点落在「模型」与「模型更新所依赖的数据回路」被分开定价这件事上。Cylance 的卖点是把防护从匹配特征改成预测行为——黑莓年报的原话是,不同于传统的基于特征的网络安全产品,Cylance 能预测从未见过的代码是否有害并阻止其运行5。这个能力在 2016 到 2018 年值钱,因为同代产品还在比对已知病毒库。等到同一代机器学习被竞品接进云端遥测聚合,又被系统自带的安全套件免费捆绑,单点模型就只能拼价格,而价格由平台方定。判断同类生意能不能走通,先看模型与内容更新频率有没有随客户规模加快,再看收入增速与市场增速的差是否在扩大,最后看采购清单里有没有一个同能力且免费的对手。
增长因果链:它靠「不用特征库」的模型拿到四千多家企业客户2 → 黑莓用全部现金把它买下,并入 BlackBerry Spark 平台,成为企业安全叙事里的一层2 → 市场整体在涨,它的收入逐年下降,从 1.51 亿降到 1.296 亿、0.936 亿、0.712 亿美元45 → 三年终止经营净亏损合计 7.252 亿美元,其中商誉减值 1.522 亿、长期资产减值 2.310 亿美元4 → 黑莓在 2024 年 10 月启动战略评估,12 月签协议,2025 年 2 月交割46 → 买家分三笔付款、其中一笔是它自己的非上市股票,卖方交割当天到手的净现金是 7,980 万美元4。
Part G:增长系统(AARRR 全链路剖析)
1. 获客:四千多家企业客户,卖法靠渠道与政府转售
被收购时公告给出的客户口径是「全球四千多家公司」2。买方买走产品与合同之后,黑莓 CEO 在公告里说明自己会继续做这门生意的转售方,专门服务「政府大客户」6。这句话把客户关系的归属交代得很清楚:政府渠道留在原东家手里,买家拿到的是一套可以塞进自家平台的产品。
结论:用渠道与转售换来的覆盖能迅速堆高装机规模,代价是公司与最终客户之间的那条线握在别人手上;客户名单越大,公司自己对使用情况的掌握反而越少。
2. 激活:公司从未披露部署终端数与激活率
黑莓年报对 Cylance 产品线的描述停在功能层面:CylancePROTECT 做端点预防,CylanceOPTICS 做端点可见与阻止,CylanceGUARD 提供持续威胁狩猎与监控5。部署了多少终端、多少终端在正常上报、使用率是多少,公开材料里都查不到。能观察到的替代量是合同侧的数字:2024 年 2 月 29 日被划为待售资产时,Cylance 账上的递延收入是流动 4,550 万美元加非流动 1,330 万美元,合计 5,880 万美元4,相对它最后一个财年 7,120 万美元的收入约等于 0.83 倍。
结论:递延收入与年收入之比只有 0.83,说明合同期偏短、预收偏少;这个比值配上客户名单规模,能看出合同结构,看不出产品在客户那里的活跃程度——激活层面的数字是这门生意最不透明的一段。
3. 留存:净金额留存率没有披露,收入曲线与毛利率是仅有的读法
公司没有披露 Cylance 的续约率、净金额留存率或客户数变化4。可核的是三条线同时向下:营业收入 FY2020 1.51 亿、FY2023 1.296 亿、FY2024 0.936 亿、FY2025 0.712 亿美元;毛利率 FY2023 47.8%、FY2024 40.5%、FY2025 39.9%;毛利润从 6,200 万美元降到 2,840 万美元45。
结论:收入、毛利率、毛利润三条线一起向下,对应的通常是续约时降价与客户流失同时发生;公司不披露留存率,那就只能把收入曲线当成留存率的替代品来读。
4. 收入:被收购后的第一年,报表里含着 5,700 万美元的口径调整
收购完成后的第一个完整财年(FY2020),黑莓口径下的 Cylance 收入是 1.51 亿美元,占公司总收入 14.5%;同一份年报给出的「调整后」数字是 2.08 亿美元,差额里 5,700 万美元来自收购带来的递延软件收入调整5。此后黑莓不再单列这个口径,直到 Cylance 在 2025 财年被列为终止经营业务,才又出现一份独立损益表,收入是 FY2023 1.296 亿、FY2024 0.936 亿、FY2025 0.712 亿美元4。
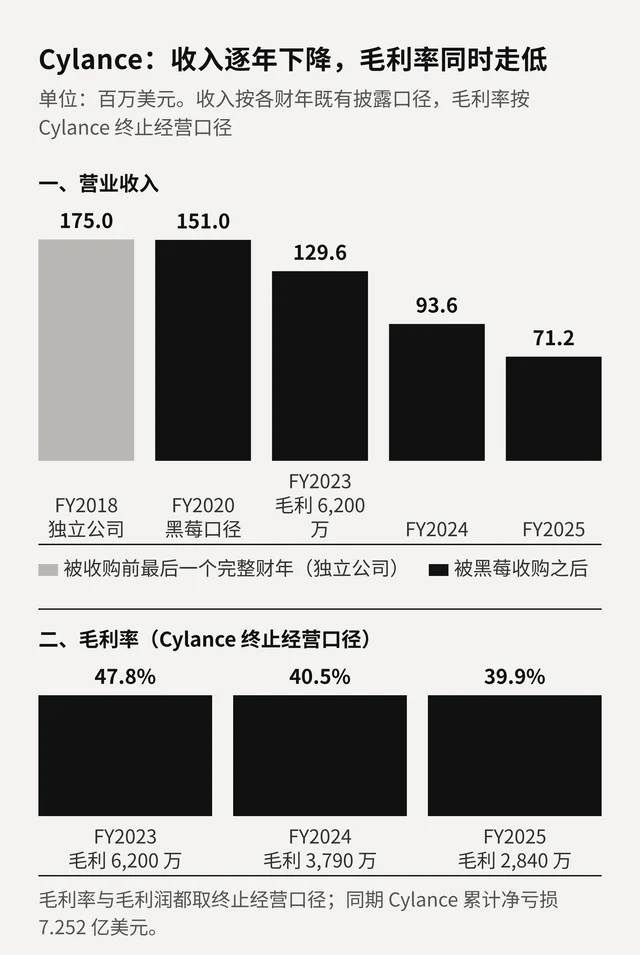
结论:口径调整能把收购后第一年的账面收入抬高三分之一,而剔除这项调整之后,这条收入曲线从被收购那天起就在往下走;判断一门被收购的业务好不好,第一年要看剔除收购会计调整后的数字。
5. 推荐:客户侧没有可核的传播数据
结论:这门生意的增长完全依赖渠道与转售方的下一次配送;客户侧没有品牌,也没有可核的传播资产,渠道一旦换掉供货商,获客能力就跟着供货关系一起转移。
Part O:市场机会
它所在的品类没有遇到需求问题。IDC 的口径显示,这块市场在 2022 年 6 月止的十二个月里规模是 86 亿美元,份额第一的 CrowdStrike 同期收入同比增长 62.4%7。同一份数据里,CrowdStrike 占 17.7%,微软占 16.4%8。
份额增长的分配方式解释了另一个数字。同一份 IDC 数据里,Cylance 在 2022 年的份额是 1.3%6。市场在两年里扩了将近三分之一,而它的收入从 1.296 亿美元掉到 0.712 亿美元4。
需求侧的迁移方向也变了。采购端要的东西从「防住已知威胁」移到「持续看见并在终端上处置」,公司 CEO 把这次迁移列为处置 Cylance 的原因之一6;端点检测与响应、扩展检测与响应、托管检测与响应依次成为入口,平台型公司把前两层与云端遥测捆在一起卖,系统厂商把安全能力放进企业已经在买的套件里7,只剩下单点产品在价格上被反复比较。
结论:这门生意的问题出在它在市场里的位置——一个规模 86 亿美元、份额第一的公司还在以 62.4% 增速扩张的品类,照样可以把份额和收入都给平台与系统厂商,单点供应商拿到的是不断被比价的那一部分需求。
Part S:战略定位(五次移动)
第一次,2016 到 2018 年,独立公司。 用模型替代特征库的说法拿到四千多家企业客户,被收购前一个完整财年的营业收入是 1.75 亿美元,也就是 US GAAP 下截至 2019 年 2 月 28 日的独立口径数字5。
第二次,2019 年 2 月 21 日,成为黑莓的 AI 旗舰。 黑莓用 14 亿美元现金完成交割,另承接未归属的员工激励,这是它当时历史上最大一笔并购3。公司在公告里把自己定义为「全球最大、最受信任的 AI 网络安全公司」,并强调 Cylance 的 AI 技术可嵌入,用来加速 BlackBerry Spark 这个物联网安全平台2。
第三次,2019 到 2023 年,变成平台里的一层。 Cylance 与 UEM、Dynamics、Workspaces 一起被装进 Spark5。FY2020 它贡献 1.51 亿美元收入,占全公司 14.5%5;此后黑莓不再单列这条线。
第四次,2024 年 10 月,转入战略评估。 黑莓当时表示正在为 Cylance 评估选项,公司 CFO 说要把支出从 Cylance 这类昂贵业务转向更赚钱的部门6;CEO 把原因指向市场向检测与响应产品的迁移,并说 Cylance 需要大量投入才能增长6。
第五次,2024 年 12 月 16 日签约、2025 年 2 月 3 日交割,成为别人平台上的端点模块。 买方 Arctic Wolf 是私募控股的托管安全服务商,公告写明这笔收购用于加强它的 Aurora 安全运营平台1。黑莓保留对政府客户的转售权,同时成为 Arctic Wolf 的股东6。
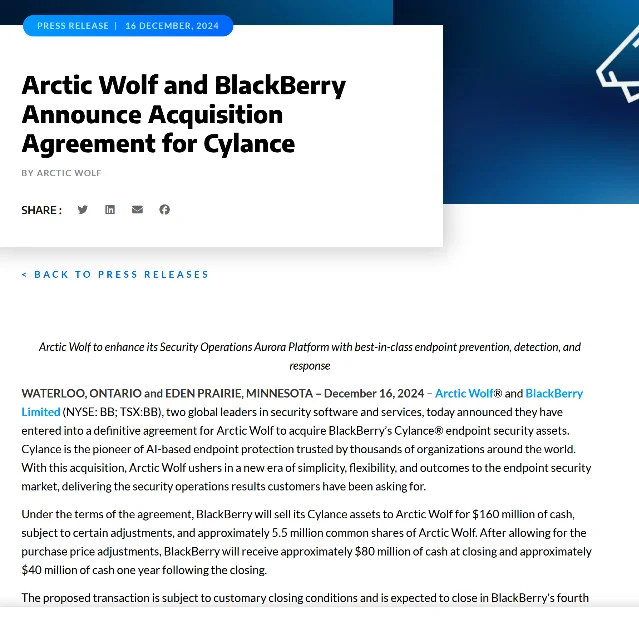
结论:五次移动里,前两次由产品定义,后三次由财务与市场结构决定;两次定价之间的差额,就是市场对「模型优势」这项资产给出的估值修正。
Part C:竞品矩阵与替代关系
| 公司 | 技术路线 | 最近一个财年收入 | 与 Cylance 的关系 |
|---|---|---|---|
| CrowdStrike | 云原生单代理平台,遥测聚合在云端 | FY2026 收入 48.1 亿美元、同比 +22%,期末 ARR 52.5 亿美元9 | IDC 口径份额 17.7%,是这条赛道份额第一8 |
| SentinelOne | AI 原生起步,同样把探针与云端平台一起做 | FY2026 收入 10 亿美元、同比 +22%10 | 与黑莓 Cylance 自 2019 年 10 月起互相提起九项程序(其中七起诉讼)11 |
| Microsoft | 系统与办公套件厂商,安全业务规模最大 | 安全业务年收入超过 200 亿美元(2023 年 1 月公司口径)12 | Defender for Endpoint 在 IDC 2022 年企业端点安全份额中排第一7 |
| VMware Carbon Black、Trellix、Sophos 等 | 点产品与整合后的产品组合 | 未披露 | 与 Cylance 同属被平台挤压的一类,先后进入并购与重组5 |
| Cylance | 模型驱动预防,后期补端点检测响应与托管服务 | FY2025 收入 0.712 亿美元,全部来自终止经营口径4 | 2022 年份额 1.3%6 |
这条赛道还留了一条法律线。黑莓与它的子公司 Cylance 从 2019 年 10 月起对 SentinelOne 提起一系列程序,总数达九项,其中七起是诉讼11。同一类技术出身的两家公司,一家后来做到 10 亿美元年收入,另一家在被买入六年后以 1.6 亿美元卖出。
结论:这条赛道最后比拼三件事——探针收集的数据有没有汇进一个随客户规模增长的池子、产品线能不能覆盖采购入口那一层、以及定价能不能扛住系统厂商的免费捆绑;先做出模型既不加分,也撑不起护城河。
Part P:产品设计
Cylance 的产品线在 2019 年就摆成了三层:CylancePROTECT 负责端点预防,用机器学习阻止可疑行为与恶意代码执行;CylanceOPTICS 负责端点上的可见与阻止;CylanceGUARD 提供持续威胁狩猎与监控5。黑莓在年报里把差异点写得很明确:传统的基于特征的产品靠比对已知样本,Cylance 声称能对从未见过的代码给出判断5。
这条产品线的问题出在采购入口的顺序上。三层里,预防层是它的立身之本,也是竞品最容易追平的一层;检测与响应层需要云端遥测把不同客户的攻击样本汇到一起,再回灌到模型里;托管服务层卖的则是人力和流程,规模由装机量带动。三层之间是单向的:终端装机决定后两层的收入上限,后两层撑不起装机量4。
一个可以直接观察的指标是模型与内容更新频率,也就是这套预测能力多久被重新训练、样本池有多大。公开材料里查不到 Cylance 的更新周期,也查不到它与竞品在同一第三方测评下的检出率与误报率对照45。同年竞品的路线把这件事做成了公开卖点:探针只负责采集,模型在云端统一更新8。
结论:它的短板落在检测能力之外:让检测能力随客户规模复利的那套数据回路,以及能承接采购入口的托管层;三层产品线单向依赖装机量,等于把公司的增长上限交给了最容易被追平的那一层。
Part E:商业模式与单位经济
Cylance 卖的是订阅,合同期限大多不跨过长周期:被划为待售资产时,递延收入合计 5,880 万美元,对面是一个财年 7,120 万美元的收入4。成本结构随之下移:营业收入从 1.296 亿降到 0.712 亿美元,毛利润从 6,200 万降到 2,840 万美元,毛利率从 47.8% 降到 39.9%4。
费用端在这三年里被压过一轮:研发从 6,020 万降到 3,040 万美元,销售与市场从 6,580 万降到 4,250 万美元,一般与管理从 2,240 万降到 1,570 万美元4。压缩没能改变方向,FY2023 到 FY2025 的净亏损合计 7.252 亿美元,其中含 FY2023 的商誉减值 1.333 亿与长期资产减值 2.310 亿、FY2024 的商誉减值 1,890 万美元4。
卖出时的账面对价与现金对价分开看,更能说明买家的判断。总价是 1.6 亿美元现金加 550 万股 Arctic Wolf 普通股;交割当日的净现金约 7,980 万美元,另一笔约 4,110 万美元在一年后支付,550 万股按交割日估值约 2,460 万美元4。因为前几年的减值已经把账面价值压到 1.87 亿美元(待售时点商誉 8,700 万加无形资产净额 9,680 万美元),这笔交易在黑莓的报表上确认了约 1,040 万美元的处置收益4。
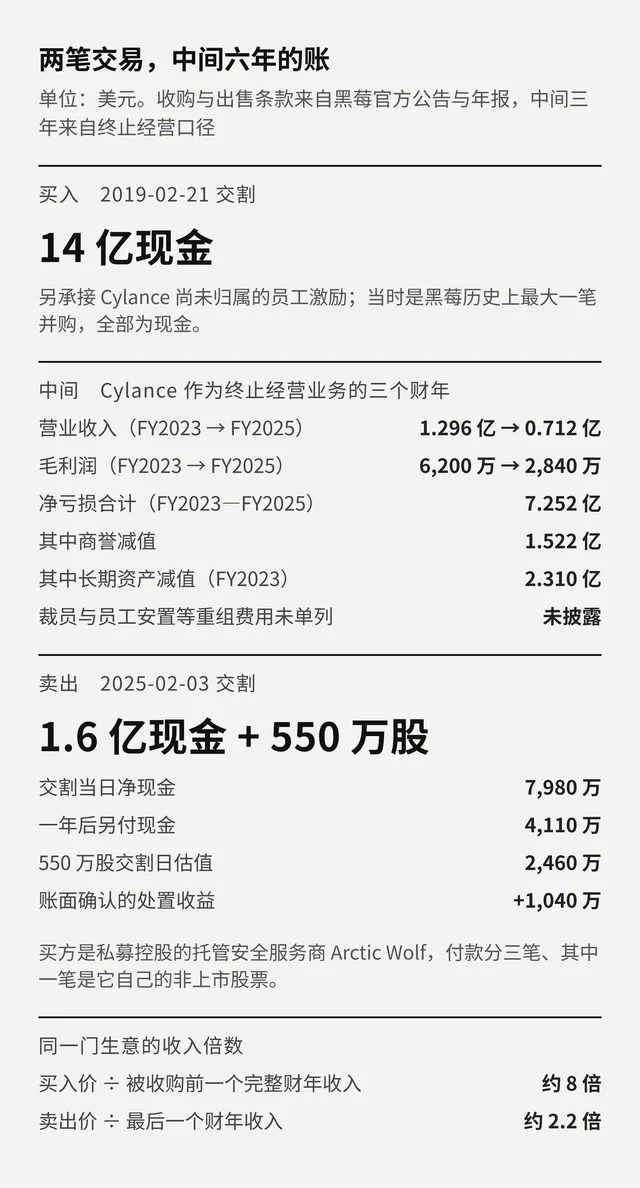
结论:单位经济在两个方向同时恶化——收入端被竞品与捆绑压价,成本端要养三层产品线;买家分三笔付钱、并把自家非上市股票放进对价,等于把支付节奏和资产的未来现金流绑在一起,卖方交割当天实际落袋的只有大约一半。
Part L:洞察提炼
一、模型是入场券,模型更新所依赖的数据回路才是护城河。 当同一代模型谁都能训出来,决定胜负的就是谁的样本池更大、更新更快;买模型能力和买回路是两笔完全不同的钱。
二、用渠道换规模的公司,会先失去对使用数据的掌握。 四千多家客户的名单握在渠道和政府分销关系上,公司就看不到终端上真正发生了什么;下一期产品的训练素材也就无从积累。
三、把收入增速和同品类头部公司并排放,是这类资产最早的警报。 IDC 记录下的那十二个月里,份额第一的公司收入同比增长 62.4%,Cylance 的份额是 1.3%、收入在 FY2023 到 FY2025 从 1.296 亿美元掉到 0.712 亿美元,这条剪刀差出现之后,估值修正只是时间问题468。
四、产品线缺了采购入口那一层,检测能力会被降级成可替换模块。 采购入口在检测与响应,以及后来的托管服务;只有预防层的公司,会被放进方案里当零件比较价格。
五、系统自带的能力会重定价整个品类。 当同一个能力随企业已经在买的套件一起交付,独立供应商面对的就不再是同代产品之间的比较,而是接近零的增量价格;微软在这块市场的份额是 16.4%,安全业务年收入超过 200 亿美元812。
六、AI 溢价会在减值和卖出价上结算,会计结果和现金结果可以同时好看与难看。 黑莓在处置这笔资产时确认了 1,040 万美元的账面收益,因为前几年的减值已经把账面价值压得很低;同一笔交易里,公司六年前付出去的现金是 14 亿美元34。
Part D:决策分析(可证伪阈值与触发动作)
1. 收入增速与市场增速的差
指标:被投业务最近两个财年的收入增速,减去第三方给出的同品类市场增速。
阈值:连续两年低于市场增速 20 个百分点以上。
触发动作:把它当作份额流失处理,按停滞业务的倍数重估,并查一遍同期毛利率。
本案证据:IDC 记录下份额第一的公司在 2022 年 6 月止的十二个月里收入同比增长 62.4%8,Cylance 2022 年的份额是 1.3%6,其收入 FY2023 到 FY2025 从 1.296 亿美元降到 0.712 亿美元4。
2. 毛利率的绝对水平与方向
指标:该业务的毛利率,以及它与同代竞品的差距。
阈值:连续两期下降,且低于同代平台型竞品 10 个百分点以上。
触发动作:要求披露按产品的成本结构;在拿不到之前,按服务型业务而非软件业务定价。
本案证据:Cylance 毛利率从 47.8% 降到 39.9%4,同期以订阅为主的 CrowdStrike 订阅毛利率是 78%9。
3. 模型与内容更新频率
指标:公司披露的模型更新周期、样本池规模,或可观察的更新频率。
阈值:比主要竞品低一个数量级,或者根本不披露。
触发动作:把它归入「模型采购方」而不是「数据回路持有方」,按前者的估值区间给价。
本案证据:黑莓年报只描述能力,未披露 Cylance 的更新周期与样本口径45。
4. 产品线是否覆盖采购入口层
指标:产品线里有没有端点检测与响应、扩展检测与响应或托管检测与响应。
阈值:只有预防层,或后两层收入占比连续两年低于 25%。
触发动作:按可替换模块定价,并假设它在客户方案里的位置由平台方决定。
本案证据:Cylance 三层产品线中,预防层是立身之本,托管层规模依赖装机量,采购入口的迁移方向由 CEO 自己说明56。
5. 采购池里是否出现免费的同能力对手
指标:客户办公套件订阅里是否已包含同能力模块。
阈值:一旦出现,且该厂商在第三方份额统计中进入前三。
触发动作:把价格假设归零,只保留被捆绑厂商不覆盖的行业与合规场景。
本案证据:微软安全业务年收入超过 200 亿美元,Defender for Endpoint 在 IDC 2022 年企业端点安全份额中排第一712。
6. 收购方 24 个月内子业务的收入与亏损
指标:被收购业务在买入后两个完整财年的收入变化与经营亏损。
阈值:收入不增长,且亏损率没有收窄。
触发动作:把减值与出售列入基准情形,并按买家自己的支付能力判断退出窗口。
本案证据:Cylance 在 FY2020 之后收入逐年下降,FY2024 与 FY2025 年报口径下的经营亏损分别为 1.358 亿与 7,030 万美元45。
7. 卖出对价的支付结构
指标:现金、分期、买家股权各自占比与到账时点。
阈值:交割当日净现金低于总对价的 60%,或含买家非上市股权。
触发动作:按可回收现金与清算价值定价,持续经营价值只在后续里程碑兑现后计入。
本案证据:总对价 1.6 亿美元现金加 550 万股,交割当日净现金约 7,980 万美元、占比约一半,另一笔 4,110 万美元一年后支付,股票按交割日估值 2,460 万美元4。
数据缺口与置信度
- Cylance 的客户数:被收购时公告口径为「四千多家公司」,此后黑莓从未更新(置信度 A)24。
- 净金额留存率、续约率、单客户合同金额、按客户毛利:公司未披露(置信度 A)4。
- FY2019 到 FY2022 的 Cylance 独立损益:黑莓只在 FY2025 年报中以终止经营口径给出 FY2023 到 FY2025 三个财年,更早年份没有对应口径(置信度 A)4。
- 模型更新周期、样本池规模、终端遥测的处理方式:公开材料未披露(置信度 C)45。
- 第三方测评下的检出率与误报率对照:本期未找到可核的公开对照(置信度 C)。
- 2022 年 1.3% 的市场份额来自 IDC 数据经媒体转引,未见 IDC 原始报告全文(置信度 B)6。
- 处置对价的调整项:FY2025 年报写约 3,910 万美元、FY2026 年报写约 4,210 万美元,两处口径不一致,本文引用交割环节的实际数字(置信度 B)413。
- 黑莓为 Cylance 投入的整合、重组与人员费用:未在报表中单列(置信度 B)4。
References
- 1
- 2
- 3
- 4
- 5
- 6
- 7
- 8
- 9
- 10SentinelOne 季度业绩页(官方投资者关系页)
investors.sentinelone.com
- 11BlackBerry 2022 财年第二季度季报(含法律程序披露)
s28.q4cdn.com
- 12
- 13
This story was produced automatically by a channel. One sentence is all it takes for Neodrop to keep producing for you.