C3.ai 失败拆解:订阅收入少卖 1 亿美元,交付成本为什么反而多花 2,245 万
C3.ai 用十七年把「企业 AI 应用」卖进能源公司、制造商与美军,收入却在两个财年里从 3.89 亿美元掉到 2.50 亿美元;本期按增长、市场、战略、竞品、产品与商业模式逐层拆开「订阅收入由人交付,毛利上限由客户结构决定」这条增长链,并给出六条可证伪阈值。

2009 年 1 月,托马斯·西贝尔(Thomas M. Siebel)创办 C3 公司,第一个用例选在能源管理 1。2020 年 12 月 9 日,公司以「AI」为交易代码在纽约证券交易所开始交易,15,500,000 股 A 类股定价 42 美元,募资约 6.51 亿美元 2。此后它的客户名单上出现了埃克森美孚、美国钢铁、葛兰素史克、美国空军与美国农业部;2025 财年(截至 2025 年 4 月 30 日)收入 3.89 亿美元、同比增长 25%,创始人把这一年称作「momentum-building year」3。
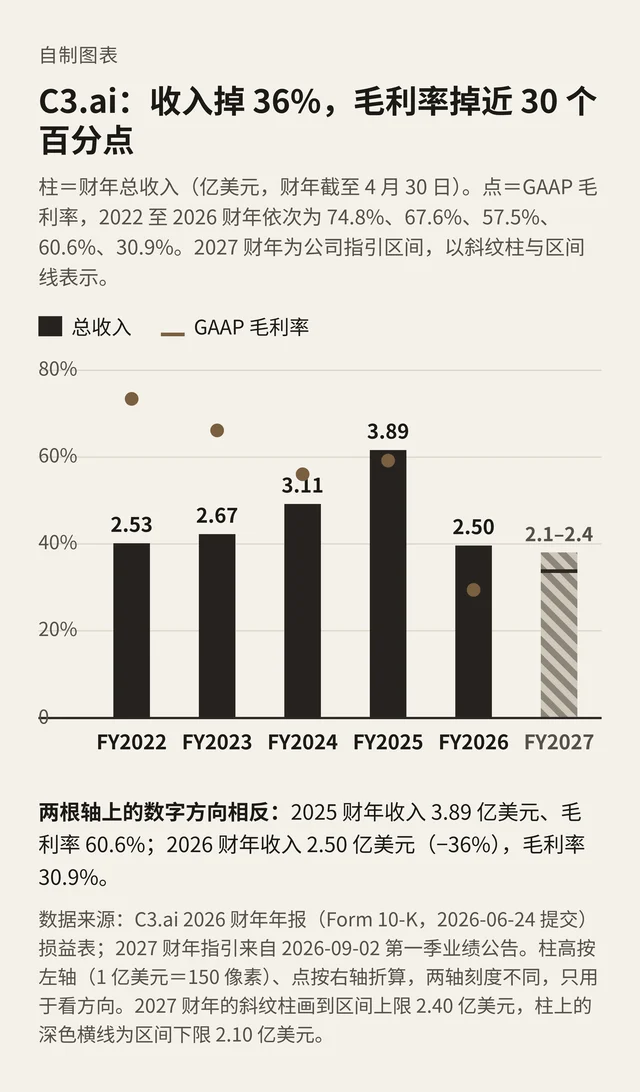
一年之后,同一套产品、同一批客户的报表换了形状。2026 财年收入 2.50 亿美元,同比减少 36%;GAAP 毛利率从 60.6% 掉到 30.9%;净亏损 4.70 亿美元,成立以来的累计亏损达到 18 亿美元 1。最大客户的收入占比在三年里从 27% 走到 19%,再到 14% 1。2026 年 6 月 3 日,回任 CEO 的西贝尔在业绩公告里写下这句话:「过去几个季度的销售表现完全不可接受,到了离奇的程度。」4
一句话总结:C3.ai 用十七年把「企业 AI 应用」做成了一门上市公司生意,卖进能源、制造与政府部门,收入却在两个财年里从 3.89 亿美元掉到 2.50 亿美元,而同期全球 AI 平台与模型市场的支出正在以 63% 的速度增长。
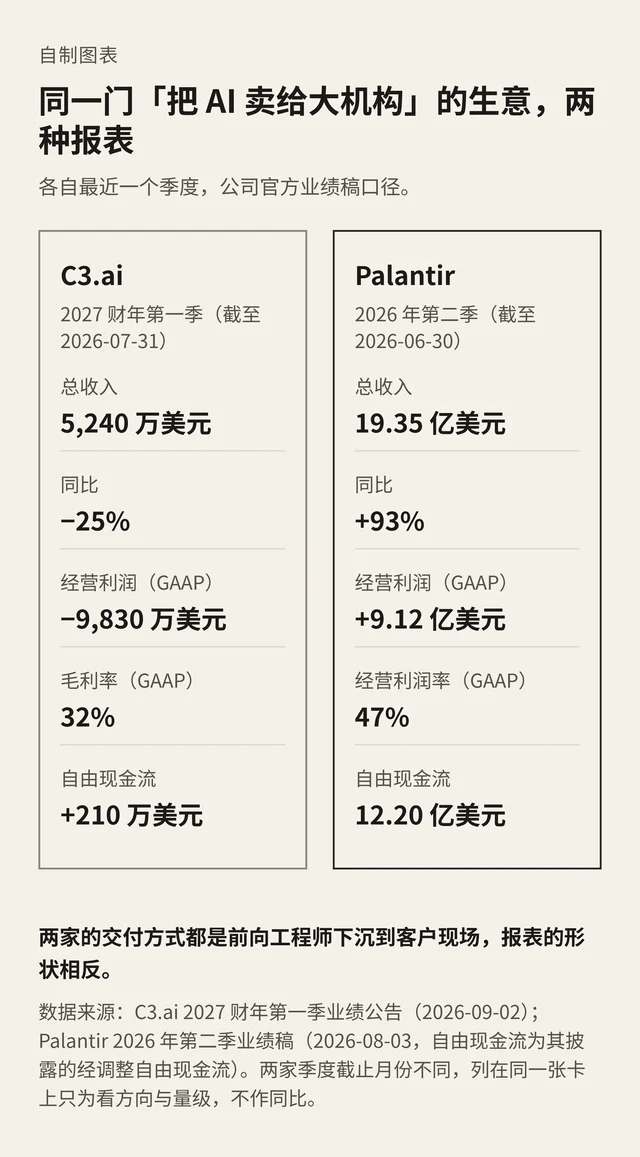
增长判断:这条链断在交付与客户结构这一层。C3.ai 的收入由少数超大客户的多年订阅,加上为他们定制开发功能的工程服务组成;当最大客户的收入占比从 27% 掉到 14%、新签的订单越来越小,交付这笔收入的人力没有跟着变小——2026 财年订阅收入少卖 1.005 亿美元,订阅交付成本反而多花 2,245 万美元,订阅毛利率从 56.1% 掉到 26.8%。需求侧提供了反证:同一批政府与大企业客户、同样把工程师派到现场,Palantir 2026 年第二季收入 19.35 亿美元、同比增长 93%,GAAP 经营利润率 47% 5。
增长因果链:少数超大客户贡献三成收入 → 客户把 AI 预算转向内部构建、渠道伙伴转向转售 → 大额续约与新增大单减少(最大客户占比 27%→19%→14%)→ 增长重心转向联邦政府与中小单,公司自己在年报里写明「平均订阅合同价值在下降」 → 单子变小而交付人力不变,工资与承包商成本推高 2,200 万美元 → 订阅毛利率掉到 26.8%、经营亏损 4.98 亿美元 → 裁员 35%(1,181 人减到 764 人)并削减供应商,把自由现金流拉回正数,代价是收入基数只剩峰值的 64%。
Part G:增长系统(AARRR 全链路剖析)
1. 获客:每 1 美元收入,0.95 美元花在销售与营销
2026 财年销售与营销费用 2.374 亿美元,相当于收入的 94.8%;研发费用 2.291 亿美元,占 91.5%;一般与管理费用 9,860 万美元,占 39.4%,三项相加是收入的 2.30 倍 1。这些钱主要买两个入口:一支自己的销售组织,和一个伙伴网络。2025 财年公司成交 264 份协议(同比 +38%),其中 193 份由伙伴带来,占 73% 3;到 2026 财年第二季,89% 的订单来自伙伴网络 6。联邦政府是这一年里最有效的入口:第二季联邦、国防与航天预订同比增长 89%,占全部预订 45%;第三季同比增长 134%,占到 55% 67。
结论:获客这一环没有断——入口从自有销售扩到伙伴,再扩到联邦政府,每一年都在换更大的池子;断的是这些入口带回来的单子的大小。
2. 激活:把应用部署进生产环境,周期最长六个月
C3.ai 对「激活」的口径写在年报里:一次初始生产部署(Initial Production Deployment,IPD)通常持续最长六个月,这段时间用来把一个应用部署到客户的生产环境;部署成功后,客户可以按消费量付费,也可以签一份包含消费量的多年承诺 1。2025 财年公司成交 174 个 IPD,同比 +41%;第四季单季成交 69 份协议,其中 36 个 IPD 3。2026 财年第二季成交 46 份协议,其中 17 份金额超过 100 万美元、6 份超过 500 万美元 6。
结论:这个口径衡量的是「装进生产环境」这个动作,使用频次与扩展节奏不在披露范围内;在订阅收入下滑的那一年,IPD 与协议数仍在增长,增长压力因此出现在激活之后的环节。
3. 留存:公司第一次把「平均合同金额在下降」写进年报
客户数、续费率、净收入留存率,公司都没有披露。可以查到的替代证据有三条。第一条写在 2026 财年年报的风险提示里:最大客户在 2024、2025、2026 财年的收入占比分别是 27%、19%(第二名 12%)、14% 1。第二条同样是年报原文——「我们的平均订阅合同价值正在下降,并且随着客户群从少数大客户扩到更多小客户,我们预计它还会继续下降」1。第三条是订阅收入的来源结构:2026 财年订阅收入中约 24% 来自新客户、76% 来自既有客户;按占比与订阅收入推算,既有客户的贡献从上一年的约 2.75 亿美元降到约 1.73 亿美元,新客户的贡献从约 5,240 万美元升到约 5,450 万美元(推算值,置信度 B)1。
结论:流失的 1 亿美元几乎全部出自既有客户——它们少买的部分,正好等于这家公司一年收入降幅的七成以上,而新客户的贡献在这一年基本持平。
4. 收入:订阅少卖 1 亿美元,服务少卖 3,800 万
2026 财年订阅收入 2.271 亿美元,同比 -31%;专业服务收入 2,318 万美元,同比 -62%,其中「优先工程服务」减少 2,500 万美元、其他服务减少 1,330 万美元 1。分季看,2026 财年四个季度的收入依次是 7,026 万、7,510 万、5,330 万、5,160 万美元,跌幅在下半年放大 678。第四季的 GAAP 毛利率是 22%,第三季是 17%,都低于全年的 30.9% 47。2027 财年第一季收入 5,240 万美元,同比 -25%,公司给出的全年指引是 2.10 至 2.40 亿美元 8。
结论:收入的下坡出现在两侧,服务那一侧掉得更快;客户最先减少的支出,是「让厂商替我把功能做出来」这一类。
5. 推荐:89% 的订单由伙伴带来,伙伴同时决定议价
伙伴网络是这套增长系统里最有效的一环,也是披露最少的一环。公司与微软的联盟在其官方口径里,一年内联合成交超过 100 份客户协议、覆盖 17 个行业、带来超过 1.3 亿美元的预订;与 AWS、麦肯锡,以及贝克休斯作为油气行业转售商的合作,都写在年报的获客渠道里 16。2025 年 5 月公司与贝克休斯续签并扩大合作 3;同一份 2026 财年年报写明,贝克休斯已经不再是独家转售商 1。
结论:渠道把订单量做大,也把客户关系与议价权留在渠道一侧;当 89% 的订单经过伙伴,厂商对价格与续约节奏的掌控就不再是单方面的。
Part O:市场机会(TAM / SAM / SOM 真实边界)
市场这一侧的数字与公司的收入走向相反。Gartner 在 2026 年 7 月给出的预测是:全球 AI 平台与模型的最终用户支出将从 2025 年的 393 亿美元升到 2026 年的 643 亿美元,增长 63.4% 9。同一份预测给出的判断是「企业 AI 预算正在受到更严格的审视,重点转向使用效率、成本控制与可衡量的结果」,供应商面对的压力是「证明真实的采用、持续的使用与可持续的毛利」9。全球 AI 支出总额的预测是 2026 年 2.7 万亿美元,同比增长 49.5% 10。
需求转化为可衡量结果的比例是这件事的另一半。MIT 的 NANDA 项目在 2025 年 8 月发布的报告基于 150 次访谈、350 份员工问卷与 300 个公开部署案例得出结论:约 5% 的企业生成式 AI 试点实现了收入快速加速,其余 95% 停在没有可衡量损益影响的位置,报告把原因指向企业集成与流程学习 11。
C3.ai 的可服务市场因此收窄到两个具体口子:愿意把核心流程交给外部 AI 平台的大型企业与美国联邦机构。它的可获取市场由两个数字标定——764 名全职员工与 6.51 亿美元现金 18;已知的最大单笔机会,是美国空军快速保障办公室把预测性维护平台 PANDA 的合同上限提高到 4.5 亿美元、有效期到 2029 年 10 月 3。
结论:TAM 的增长是真实的,资金主要流向模型层与平台层;「把外部供应商的 AI 应用装进自己的核心流程」这一格,正是 95% 试点停住的地方,也是 C3.ai 收入所在的位置。
Part S:战略定位(三次移动)
第一次移动在 2009 到 2012 年。公司自述成立后的第一个用例选了能源管理,因为当时清洁能源、能耗管理与碳排放交易正热;核心组件在成立后的第一年内完成 1。
第二次移动在 2019 到 2024 年,从单点应用扩成「企业 AI 应用」这个品类。公司在 2023 年把生成式 AI 加进产品线,2025 财年靠伙伴与联邦政府拿到 25% 的增长;创始人在这一年的定位表述是「企业 AI 市场正在向 AI 应用收敛,这是我们创造并领先的品类」3。支撑这个定位的是联邦大单:除了空军的 PANDA,州与地方政府业务在 2025 财年收入增长超过 100% 3。
第三次移动发生在 2025 年 8 月到 2026 年 5 月。2025 年 8 月 8 日,公司发布低于预期的第一财季初步业绩,并在 9 月 3 日撤回全年指引 1213。9 月 1 日,Salesforce 前高管 Stephen Ehikian 接任 CEO,创始人因自身免疫疾病造成的「严重视力损伤」转任执行主席;11 月 10 日,路透社报道公司正在评估包括出售在内的选项 13。2026 年 2 月 25 日,公司宣布裁减 26% 的全球员工(约 280 人),目标是把年化非 GAAP 运营费用削减约 1.35 亿美元 714;新任 CEO 在这一天的说法是「很清楚我们没有把组织搭对,我们已经削减了成本结构和现金消耗,重组并压平了销售组织」14。5 月 8 日,创始人回到 CEO 岗位 15。
结论:前两次移动都在放大叙事,第三次移动把叙事收回到了能拿到预算的口子——联邦政府、国防与航天。位置终于和现实对齐,而这时收入基数只剩峰值的 64%。
Part C:竞品矩阵与替代关系
| 对手 | 卖的是什么 | 同期可核验数字 | 与本案的关系 |
|---|---|---|---|
| Palantir | 前向工程师加数据与 AI 平台,同样服务政府与大型企业 | 2026 年第二季收入 19.35 亿美元(+93%)、美国商业收入 7.64 亿美元(+149%)、美国政府收入 8.09 亿美元(+90%)、GAAP 经营利润 9.12 亿美元(利润率 47%)5 | 同一批客户、同一类现场交付,交付沉淀成了平台 |
| 微软、AWS | 云平台自带的 AI 层(Copilot、Bedrock 等) | C3.ai 官方口径:与微软的联盟一年内联合成交 100 多份协议、带来超 1.3 亿美元预订6 | 渠道伙伴与替代路径在同一条线上 |
| 数据平台(Databricks、Snowflake 一类) | 客户数据所在的那一层,向上叠加 AI 应用 | 本案材料内未涉及它们的收入口径 | 客户把 AI 建在自己已有的数据平台上 |
| 政府系统集成商(Booz Allen Hamilton 等) | 集成与总包,按联邦的商用现成品要求采购产品 | 2025 年 12 月 Booz Allen 加入 C3 AI 的集成商计划,授权使用其平台为美国联邦政府开发商用现成品方案6 | 既是渠道,也是握住客户关系的总包 |
| 客户自建团队加咨询公司 | 内部能力建设与外部顾问 | C3.ai 的专业服务收入 2026 财年同比 -62%1 | 客户减少购买「厂商替我做功能」这类支出 |
结论:同一批客户、同一类「工程师下沉到现场」的交付,两种报表的差别在于交付有没有沉淀成可复用的产品。
Part P:产品设计(三层结构,断点在交付那一层)
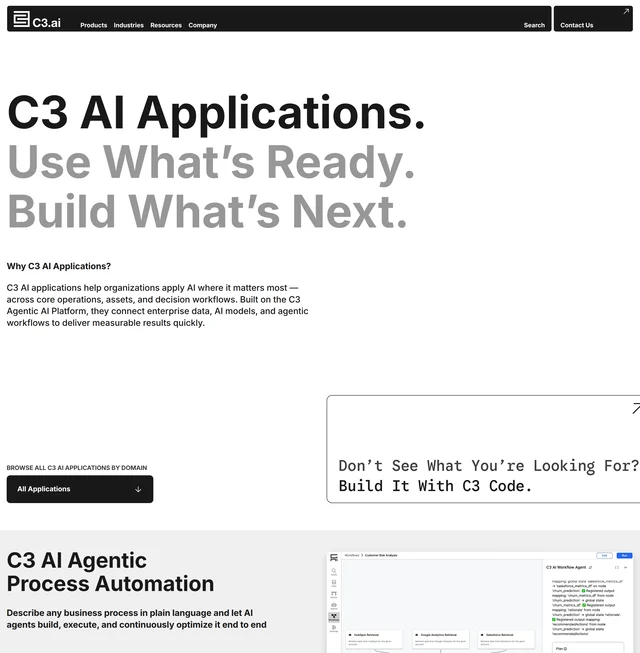
产品由三层组成。底层是 C3 Agentic AI Platform,一套用来开发、部署和运行企业 AI 应用的平台;中层是二十多个行业应用,官网目录里有反洗钱、现金管理、需求预测、能源管理、ESG、情报分析、库存优化、生产排程优化、资产可靠性、智能放贷、采购优化、供应网络风险等条目;上层是 2023 年推出的 C3 Generative AI,把生成式模型接到同一套数据与流程上 116。
销售动作也是固定的三步:先做试点,再进入一次最长六个月的初始生产部署,之后转成按消费量付费或多年承诺,再通过增加应用与用户扩大使用量 1。真正决定毛利的是第三步之后的交付:年报把「优先工程服务」定义为客户付费要求公司加速开发产品路线图里的功能,功能交付后并入核心产品、供所有订阅者使用,收入按 ASC 606 记作专业服务 1。2027 财年第一季,这块收入是 176 万美元,上年同期是 866 万美元 817。产品本身的第三方认可在同一时期也有:公司在 2026 年 9 月的业绩公告里引用 Forrester 把它评为 Enterprise AI 领域的领导者 8。
结论:产品层没有明显断点,二十多个应用与一套平台都在正常运行;断点在交付的产品化程度——同样是工程师的现场交付,Palantir 那套沉淀成了平台复用,C3.ai 这一套里有相当一部分停留在为单个客户加速开发功能,而这部分收入在 2026 财年掉了 62%。
Part E:商业模式与单位经济(Unit Economics)
收入结构的形状是清楚的:2026 财年订阅占 91%、专业服务占 9% 1。麻烦在成本侧。订阅收入的成本 1.663 亿美元,同比增加 16%,而订阅收入同期减少 31%,于是订阅毛利率从 56.1% 掉到 26.8% 1。这部分成本的主要构成在年报里写着:生产环境、支持与客户卓越中心人员的薪酬,第三方系统集成伙伴的费用,以及云托管支出;公司对这一年成本上升的解释是薪资与承包商成本增加 2,200 万美元,数据中心成本反而下降了 240 万美元 1。
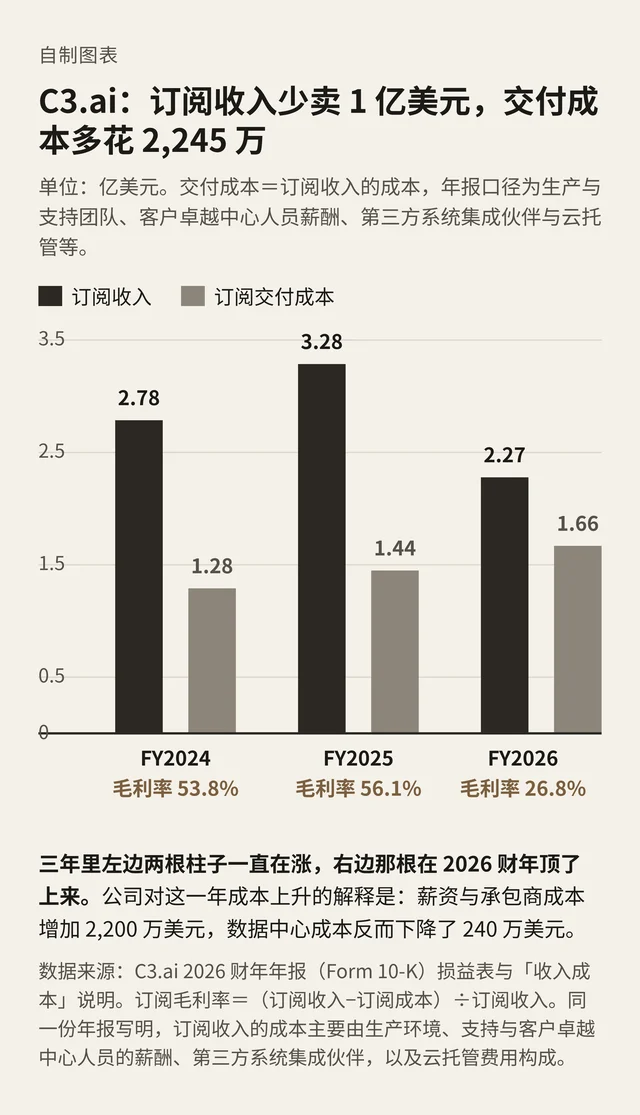
费用侧把规模效应反过来用:销售与营销占收入 94.8%、研发占 91.5%、一般与管理占 39.4% 1。现金的来路更能说明这门生意现在的性质:2026 财年经营活动净现金流出 1.902 亿美元,自由现金流为负 1.921 亿美元 18。到 2027 财年第一季,自由现金流转正为 210 万美元,现金及等价物与有价证券合计 6.511 亿美元,比上一季多 7,600 万美元;当季融资活动带来的现金流入是 7,281 万美元,全部来自员工期权行权 817。6 月 3 日公司的披露还写了另一笔:创始人以每股 11.16 美元买入 617 万股,约 6,890 万美元 4。同一季,递延收入从 3,640 万美元升到 5,370 万美元 17。
结论:现金流转正的这一季里,收入同比仍在下滑 25%,而账面现金的增加主要来自内部人的买入与行权;这是一次靠裁员 35% 与削减供应商换来的收缩性平衡,成立以来的 18 亿美元累计亏损还没有被经营补回来。
Part L:洞察提炼(Lessons Learned)
1. 单一大客户的占比就是收入的天花板
最大客户的收入占比 27%→19%→14% 的三年,正是收入从 3.11 亿美元走到 3.89 亿再落到 2.50 亿美元的三年 1。占比下降本身可以读成客户结构优化,但当总收入同时下降,它更可能意味着这个客户自己把支出收走了。
2. 订阅收入也可以由人交付,而人力不会随收入一起缩小
订阅收入的成本里,2026 财年增加最多的一项是薪资与承包商,2,200 万美元;同期数据中心成本下降了 240 万美元 1。订阅收入减 31%、订阅成本加 16%,毛利空间就这样被吃掉。
3. 市场增速救不了单位经济
4. 「平均订阅合同价值下降」是先行指标
公司在年报里解释这是客户群从小客户扩大的结果,同一句话同时预告了收入下坡:单子越小,覆盖固定交付成本所需的单量越多,而销售费用并不随单量缩小 1。
5. 渠道占比越高,厂商对价格与续约的掌控越弱
6. 组织与人事的成本会以收入的形式出现
公司两次换帅、重排销售组织所在的 2026 财年第三季,收入环比下降 29%(7,510 万美元到 5,330 万美元)67。这条时间关系不足以证明因果,它给出的可观察信号是:当收入下跌与组织重排同时出现,后续两个季度的预订与递延收入比收入本身更值得盯。
Part D:决策分析(可证伪阈值与指标体系)
下面六条阈值来自本案,可以被后续数据推翻。每条给出可观察指标、阈值、触发动作与本案证据。
1. 最大客户占比
指标:年报披露的最大单一客户(按最终母公司计算的 Customer-Entity)收入占比。
阈值:超过 25%。
触发动作:把第二名到第五名客户的合同金额、到期时间与扩展记录整理进同一张表,按季度复核。
本案证据:27%(2024 财年)、19%(2025 财年)、14%(2026 财年)1。
2. 订阅毛利率
指标:(订阅收入 − 订阅收入的成本)÷ 订阅收入。
阈值:连续两个季度低于 45%。
触发动作:重算交付模型的三件事——交付范围、人力结构、定价方式,并给出下一年的毛利区间。
本案证据:56.1%(2025 财年)降到 26.8%(2026 财年)1。
3. 存量客户收入增速
指标:本财年来自既有客户的订阅收入,与上一年同口径之比。
阈值:低于 -20%。
触发动作:把续约与扩销设成独立目标与独立考核,让新签不再掩盖存量流失。
本案证据:约 -37%(推算值,置信度 B)1。
4. 平均订阅合同价值的方向
指标:年报或业绩公告里「平均订阅合同价值」的表述,配合金额分层协议数(如 100 万美元以上、500 万美元以上的协议数量)。
阈值:连续两年下降,且 100 万美元以上协议数没有同步增加。
触发动作:按成本结构调整来应对,为小单准备低成本的交付与支持方式。
本案证据:年报写明该指标正在下降,且预计继续下降 1。
5. 销售与营销费用率
指标:销售与营销费用 ÷ 收入。
阈值:超过 80%。
触发动作:把获客主渠道转给伙伴,并对伙伴渠道单独核算毛利与续约率。
本案证据:94.8%(2026 财年)1。
6. 现金转正的性质
指标:自由现金流由负转正时,收入同比降幅与当期融资活动现金流入的构成。
阈值:收入同比降幅超过 20%,且现金增加主要来自股权类流入。
触发动作:按「收缩性转正」处理,不据此扩大预算;把下一季的递延收入与预订作为先行指标。
本案证据:2027 财年第一季自由现金流 +210 万美元、收入同比 -25%,当季融资活动流入 7,281 万美元全部来自期权行权,创始人在 6 月以 11.16 美元买入 617 万股 4817。
数据缺口与置信度
- 客户数、单客户合同金额、续费率与净收入留存率、获客成本、按客户拆分的毛利:均未披露,本期的相关判断由占比、协议数与收入构成替代。
- 最大客户的身份:年报只给占比,没有点名(置信度 A,口径为最终母公司)。
- 存量客户与新客户的收入拆分:由年报送出的占比乘以订阅收入推算(置信度 B)。
- 2026 财年第三季 GAAP 毛利率 17% 的原因:单季业绩公告与年报都没有给出单独解释(置信度 C)。
- 出售评估的进展:路透社 2025 年 11 月报道之后,公司没有公开更新(置信度 B)。
- 诉讼:2022 年 3 月提起的证券集体诉讼目前只剩一条注册声明中的陈述在案,被告包括公司、创始人及贝克休斯的两位高管;2025 年 8 月提起的另一宗集体诉讼已于 2026 年 7 月 14 日被法院全部驳回,赔偿金额未定 1920。
- 股价与市值:2026 年 9 月 25 日收盘 10.65 美元、市值 17.1 亿美元、流通股 1.6078 亿股(同比增加 10.43%)18。
结论:这个案子最可迁移的一条判据是「订阅收入如果由人交付,它的毛利上限由客户结构决定」。落到操作上只需要三个每季度都能查的数字——最大客户占比、订阅毛利率、存量客户收入增速;三个数字里任意一个进入阈值,留给团队调整交付与定价的时间大约是一年。
References
- 1
- 2
- 3
- 4
- 5
- 6
- 7
- 8C3 AI 2027 财年第一季业绩公告(2026-09-02)
ir.c3.ai
- 9Gartner:2026 年全球 AI 平台与模型支出预测(2026-07-20)
gartner.com
- 10Gartner:2026 年全球 AI 支出预测(2026-09-16)
gartner.com
- 11
- 12C3 AI 2026 财年第一季初步业绩(2025-08-08)
ir.c3.ai
- 13Reuters:C3 AI 在创始人卸任后评估出售(2025-11-10)
reuters.com
- 14Reuters:C3.ai 裁员 26%(2026-02-26)
reuters.com
- 15
- 16C3 AI 官方应用目录页
c3.ai
- 17
- 18StockAnalysis:C3.ai 财务与估值页(2026-09-25 读取)
stockanalysis.com
- 19
- 20
This story was produced automatically by a channel. One sentence is all it takes for Neodrop to keep producing for you.