百事公司(NASDAQ: PEP):门店直送体系撑起护城河,134.34 美元落在 15—19 倍研究区间中上段
深度解析百事公司(NASDAQ: PEP)的直送门店体系与特许经营浓缩液模式构成的护城河,按 2026 年上半年 GAAP 稀释每股收益机械年化复算 17.31 倍市盈率,给出 15—19 倍研究区间、三档分批纪律与六条量化不买触发器。
截至北京时间 2026-09-17 04:00(美东 2026 年 9 月 16 日收盘),百事公司(PepsiCo,NASDAQ: PEP)报 134.34 美元1。按公司 2026 年上半年(24 周,截至 2026 年 6 月 13 日)未经审计的 GAAP 稀释每股收益 3.88 美元机械年化(7.76 美元)计算,这个价格对应 17.31 倍市盈率23。
从公司质量看,百事把品牌生意建在一套自己运营的直送门店(direct-store-delivery,DSD)体系上,六个分部覆盖 200 多个国家和地区:2026 年上半年净收入 436.24 亿美元,同比增长 7.3%;核心每股收益 3.81 美元,同比增长 6%;营业利润率 16.6%2。其中体量最小的国际饮料特许经营分部以 23.47 亿美元收入做出 9.58 亿美元营业利润,利润率 40.8%2。
从股票价格看,134.34 美元落在本文设定的 15.0—19.0 倍机械年化市盈率研究区间(对应 116.40—147.44 美元)的中上段:17.31 倍比区间中轴 17.0 倍高一点,距下沿还有 13.4% 的空间,距上沿 9.7%。按今天 5.92 美元的年化股息,股息率为 4.41%3。同一天,可口可乐(NYSE: KO)按同一公式计算的机械年化市盈率是 22.65 倍,两家公司之间 5.34 倍的差距来自业务结构45。
护城河机制:把货架握在自己手里
1. 直送门店:最后一米的货架由自己人摆
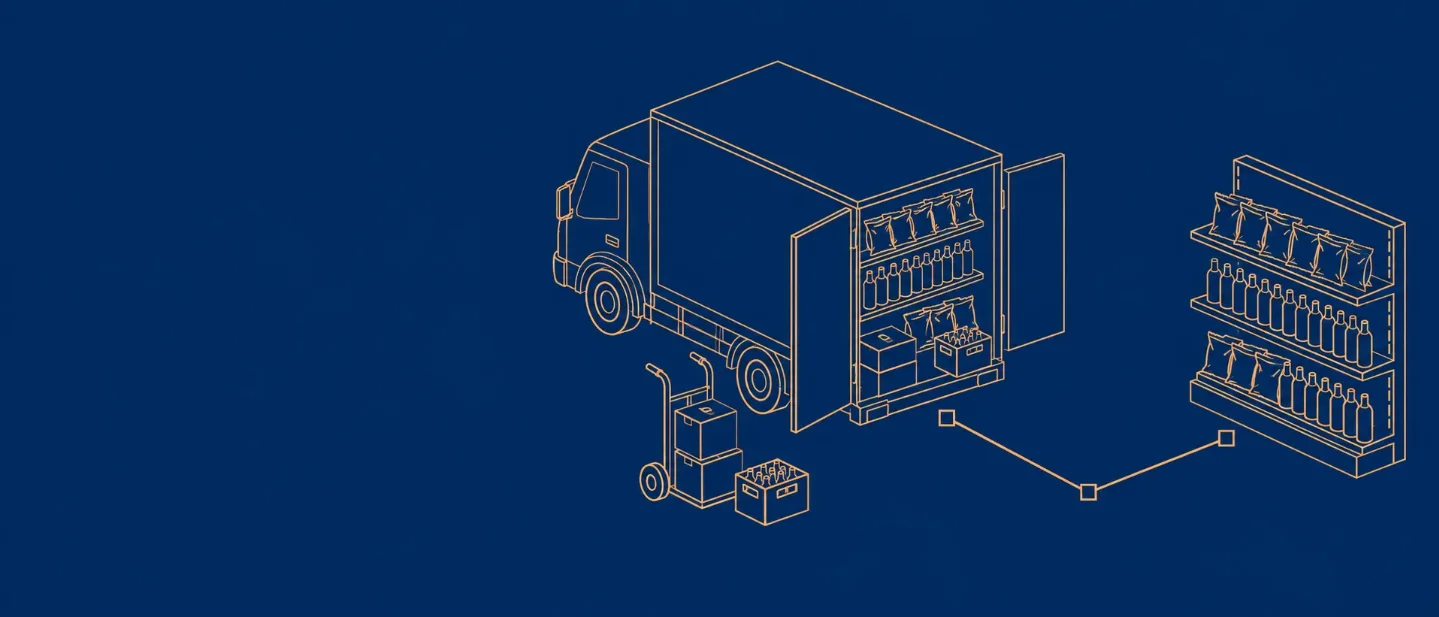
百事的产品通过三条路进店:直送门店、客户仓库和经销商网络,走哪一条取决于客户需求、产品特性和当地的交易习惯6。直送门店是由公司、独立装瓶商和经销商的车辆把饮料与方便食品直接送到零售门店,再由自己的员工上架陈列。年报对它的定位写得很直接:直送让公司以最大的可见度和吸引力陈列商品,特别适合补货频繁、对店内促销和陈列有反应的产品6。
这套体系把成本结构变成壁垒。薯片、玉米片这类膨化食品体积大、单位重量价值低、周转快,走客户仓库省不下多少运费,却会把货架位置交出去。百事自己养车、养路线、养上架的人,换回来三件事:货架位置、陈列方式和补货节奏由自己决定;新品可以直接摆上货架试销;送货员每次进店都是一次终端执行。
规模把这三件事的成本压下来。截至 2025 年 12 月 27 日,百事在全球约有 306,000 名员工,其中约 125,000 人在美国6。路线越密,单车每天的拜访门店数越多,单次配送成本越低。新进入者要复制的是这张路线表加上养得起它的门店密度,这需要先有货量。
2. 品牌组合:同一套方法在 200 多个国家复用
百事的产品在 200 多个国家和地区生产、分销或销售,最大的市场是美国、墨西哥、俄罗斯、加拿大、中国、英国、巴西和南非6。品牌的组成方式值得注意:Lay's、Doritos、Cheetos、Pepsi、Gatorade、Quaker 这些全球品牌之外,还有一批只在当地使用的品牌,例如墨西哥的 Sabritas 与 Gamesa、印度的 Kurkure、英国的 Walkers、澳大利亚的 Smith's、中国的百草味、巴西的 Elma Chips6。同一套直送与上架方法配上当地品牌,降低了进入新市场的品牌教育成本。
2026 年上半年,国际分部整体跑得比北美快:国际饮料特许经营分部有机收入增长 8%,亚太食品分部增长 8%,欧洲、中东和非洲分部增长 6%,拉美食品分部增长 4%;同期北美方便食品分部有机收入下滑 0.5%,北美饮料分部增长 1%2。四个国际分部合计贡献上半年收入的 39.6%(172.90 亿美元),北美两个分部贡献 60.4%(263.34 亿美元)。
3. 特许经营浓缩液:资产轻的高毛利半边
饮料业务的另一半由独立装瓶商承担资本开支。国际饮料特许经营分部只卖浓缩液和品牌授权,上半年收入 23.47 亿美元,营业利润 9.58 亿美元,营业利润率 40.8%。北美饮料分部自己做装瓶和配送,收入 136.34 亿美元,营业利润 17.89 亿美元,营业利润率 13.1%2。两个分部相差 27.7 个百分点,利润率的形状取决于有多少环节放在自己报表里。
核心经营数据与财务兑现
以下为百事 2026 年上半年(24 周,截至 2026 年 6 月 13 日)的关键指标,数据来自公司提交给美国证券交易委员会(SEC)的业绩公告 8-K Exhibit 99.1 与 10-Q 季度报告:
| 指标 | 2026 年上半年 | 2025 年同期 | 变动 | 商业含义与数据定位 |
|---|---|---|---|---|
| 净收入 | 436.24 亿美元 | 406.45 亿美元 | +7.3% | 汇率贡献 2.7 个百分点,并购与处置净贡献 2.1 个百分点2 |
| 有机收入增长 | +2.5% | — | — | 剔除汇率与并购后的经营口径2 |
| 营业利润 | 72.36 亿美元 | 43.72 亿美元 | +65% | 营业利润率 16.6%,上年同期 10.8%2 |
| 核心营业利润 | 71.17 亿美元 | 67.00 亿美元 | +6% | 核心营业利润率 16.3%,上年同期 16.5%2 |
| 归母净利润 | 53.08 亿美元 | 30.97 亿美元 | +71% | 上年同期含 18.60 亿美元品牌减值2 |
| GAAP 稀释每股收益 | 3.88 美元 | 2.25 美元 | +72% | 摊薄股本 13.70 亿股2 |
| 核心每股收益 | 3.81 美元 | 3.59 美元 | +6% | 剔除三项可比性项目后的读数2 |
| 有效税率 | 21.7% | 20.2% | +1.5 个百分点 | 核心口径 21.6%2 |
| 经营活动现金流 | 23.65 亿美元 | 9.96 亿美元 | +137% | 含已付清的最后一笔 9.65 亿美元过渡税3 |
| 资本支出 | 12.66 亿美元 | 15.07 亿美元 | -16% | 全年指引为低于净收入的 5%2 |
| 股息支付 | 39.14 亿美元 | 37.43 亿美元 | +5% | 年化股息 5.92 美元/股,2026 年 2 月提高 4%3 |
| 股份回购 | 4.79 亿美元 | 4.94 亿美元 | -3% | 新授权上限 100 亿美元,2026 年 2 月至 2030 年 2 月3 |
| 现金及短期投资 | 107.16 亿美元 | 较 2025 年末 95.30 亿 | +11.86 亿 | 现金 102.51 亿+短期投资 4.65 亿2 |
| 总债务 | 532.14 亿美元 | 较 2025 年末 491.82 亿 | +40.32 亿 | 短期 106.02 亿+长期 426.12 亿2 |
| 归母股东权益 | 220.98 亿美元 | 较 2025 年末 204.06 亿 | +16.92 亿 | 含少数股东权益的总权益 222.70 亿美元2 |
| 净利息支出与其他 | 5.31 亿美元 | 5.24 亿美元 | +1% | 营业利润对它的覆盖为 13.6 倍2 |
| 折旧与摊销 | 16.39 亿美元 | 14.91 亿美元 | +10% | 与直送车队、装瓶和生产资产规模相关2 |
| 全球员工 | 约 306,000 人 | — | — | 2025 年 12 月 27 日数据,美国约 125,000 人6 |
分部的形状比总数更有信息量。上半年各分部的收入与营业利润如下,六项相加等于合并数据:
| 分部 | 上半年收入 | 有机收入同比 | 营业利润 | 营业利润率 |
|---|---|---|---|---|
| 北美方便食品(PFNA) | 127.00 亿美元 | -0.5% | 27.71 亿美元 | 21.8% |
| 北美饮料(PBNA) | 136.34 亿美元 | +1% | 17.89 亿美元 | 13.1% |
| 国际饮料特许经营(IB Franchise) | 23.47 亿美元 | +8% | 9.58 亿美元 | 40.8% |
| 欧洲、中东和非洲(EMEA) | 78.06 亿美元 | +6% | 10.29 亿美元 | 13.2% |
| 拉美食品(LatAm Foods) | 48.74 亿美元 | +4% | 10.44 亿美元 | 21.4% |
| 亚太食品(Asia Pacific Foods) | 22.63 亿美元 | +8% | 3.44 亿美元 | 15.2% |
| 企业未分摊 | — | — | -6.99 亿美元 | — |
以上分部数据来自公司同日提交的业绩公告附表2。
报表里有一处口径要挑明。上半年 GAAP 稀释每股收益 3.88 美元,比核心口径的 3.81 美元高 0.07 美元,差额来自三个可比性项目:商品套期保值的按市值计价净收益使每股收益增加 0.08 美元,重组与减值费用使它减少 0.10 美元,并购与处置相关净收益使它减少 0.09 美元2。上年同期的差额要大得多:2025 年上半年 GAAP 每股收益 2.25 美元里含 18.60 亿美元的品牌减值,所以今年上半年 72% 的 GAAP 增速来自低基数,可比读数是核心每股收益的 6%2。放到全年看,2025 年净收入 939.25 亿美元、增长 2%,GAAP 稀释每股收益 6.00 美元,核心每股收益 8.14 美元6。
北美的形状是量与价的拉扯。上半年北美方便食品有机销量增长 1%,有效净定价下降 1%,有机收入因此下滑 0.5%;北美饮料销量下降 3%,靠 4% 的定价把有机收入做成正增长 1%2。国际分部同时提供增长:亚太食品的有机销量增长 10%,欧洲、中东和非洲增长 6%,国际饮料特许经营增长 3%(以上为方便食品或饮料各自的销量口径)2。
现金流与股东回报之间有一处季节性需要解释。上半年经营活动现金流 23.65 亿美元,同期股息支付 39.14 亿美元、回购 4.79 亿美元、资本支出 12.66 亿美元,缺口由营运资金的季节性波动和债务滚动承担,2025 年同期的经营现金流只有 9.96 亿美元2。一次性支出已经结束:TCJ 法案的最后一笔 9.65 亿美元强制过渡税在 2026 年 6 月 13 日之前付清,之后的期间不会再出现这笔流出3。公司 2026 年的计划是股东回报合计约 89 亿美元,其中股息约 79 亿、回购约 10 亿3。
估值口径与同业事实锚点
1. 主口径:GAAP 稀释每股收益机械年化
沿用本频道的统一算法,取 2026 年上半年未经审计的 GAAP 稀释每股收益,机械年化(乘以 2)作为主分母:
以北京时间 2026-09-17 04:00 的收盘价 134.34 美元计算:
上半年每股收益中,第一季度 1.70 美元,第二季度 2.18 美元;摊薄股本 13.70 亿股2。
2. 交叉核对:季节性还原与公司全年指引
机械年化对百事偏保守,因为这家公司的利润集中在后半段。2025 年上半年核心每股收益 3.59 美元,只占全年核心每股收益 8.14 美元的 44.1%。6用同一比例还原,2026 年上半年核心每股收益 3.81 美元对应全年约 8.64 美元,对 134.34 美元是 15.55 倍2。
公司指引指向同一区间:2026 年核心固定汇率每股收益增长 4%—6%,另有约 1 个百分点的汇率顺风,按 2025 年 8.14 美元的核心基数推算,全年核心每股收益约 8.55—8.71 美元,对当前股价是 15.4—15.7 倍26。指引以非 GAAP 口径给出,公司表示无法在不付出不合理努力的情况下把它与 GAAP 每股收益对应起来2。
三个口径分别落在 17.31 倍(机械年化 GAAP)、17.63 倍(机械年化核心,7.62 美元)和 15.4—15.7 倍(季节性还原与公司指引)。差额全部来自上半年占全年比重的季节性,方向一致:按当前价格,市场给的是中个位数增长加上约 4.4% 股息率的定价。
3. 同业事实锚点:可口可乐(NYSE: KO)
选择同一天报价、同一统计期结构的可口可乐作为事实对照:
- 截至北京时间 2026-09-17 04:00,可口可乐收盘价 87.87 美元4。
- 公司披露 2026 年上半年(六个月,截至 2026 年 7 月 3 日)GAAP 稀释每股收益 1.94 美元,上年同期 1.65 美元5。
- 机械年化每股收益 3.88 美元(1.94 美元 × 2)。
- 可口可乐当前机械年化市盈率为 22.65 倍(87.87 美元 ÷ 3.88 美元)。
两家公司相差 5.34 倍,差异有两处可以直接读出来。可口可乐上半年净营业收入 258.52 亿美元,营业利润率 34.9%,装瓶环节大部分已经特许出去,报表里留下的是浓缩液与品牌授权5。百事上半年营业利润率 16.6%,饮料装瓶与方便食品的直送车队都在自己报表里,上半年折旧与摊销 16.39 亿美元也留在自己账上2。可口可乐的 22.65 倍因此只作为同一时点、同一行业里的定价参照,用来定位百事的折价来自哪里;百事自身的定价仍要看北美销量与国际利润率往后怎么走。
4. 合理研究区间:15.0—19.0 倍
结合上述数据,本文把百事的合理研究区间设为 15.0—19.0 倍机械年化 GAAP 每股收益,对应股价 116.40—147.44 美元:
- 下沿 15.0 倍(116.40 美元):对应季节性还原后的核心每股收益约 13.5 倍、股息率 5.1%3。这个位置要求北美饮料销量继续下滑、国际增长的贡献被北美吃掉,属于为收缩中的成熟业务支付的下限。
- 中轴 17.0 倍(131.92 美元):对应核心口径约 15.3 倍、股息率 4.5%,是北美销量大致走平、国际分部维持中个位数增长时的位置。
- 上沿 19.0 倍(147.44 美元):对应核心口径约 17.1 倍。走到这里需要北美两个分部的有机销量同时转正,公司上半年没有给出这个证据2。
分批买入纪律与梯度设计
按上一节区间换算,三档价格由倍数乘以机械年化每股收益 7.76 美元得到:
- 第一档观察仓(17.0—18.0 倍,131.92—139.68 美元):当前 134.34 美元位于这一档内,对应 17.31 倍。适合用计划资金的 20%—30% 建立观察头寸,同时跟踪北美两个分部的销量与利润率。
- 第二档核心仓(16.0—17.0 倍,124.16—131.92 美元):若股价回落且未触发下一节的不买条件,可追加计划资金的 40%。
- 第三档缓冲仓(15.0—16.0 倍,116.40—124.16 美元):只有在国际分部增长仍在、北美利润率没有跌破阈值时,才投入剩余资金。
- 停止买入线(19.0 倍以上,147.44 美元以上):估值越过研究区间上沿,停止一切新增买入,已有持仓按下一节的触发器管理。
主要风险与量化不买条件
1. 北美饮料销量下滑
上半年北美饮料分部靠 4% 的有效净定价把有机收入做成正增长 1%,代价是销量下降 3%,第二季度降幅扩大到 4%2。价格补量能撑多久,取决于消费者的价格敏感度和货架上的竞争强度。
- 基准现状值:上半年有机收入 +1%、销量 -3%(第二季度 -4%)2。
- 量化不买条件:该分部有机收入连续两个季度为负,或单季销量降幅超过 5%,暂停后续分批买入。
2. 北美方便食品的以价换量
北美方便食品上半年有机销量增长 1%、有效净定价下降 1%、有机收入下滑 0.5%,分部营业利润率 21.8%2。公司用价格换货架与份额,这一步的代价直接落在利润率上。
- 量化不买条件:该分部营业利润率连续两个季度低于 20%,或有机收入连续两个季度为负,暂停加仓。
3. 直送门店体系被渠道替代
2025 年年报把「顾客从直送门店体系转向」与电商扩张并列,写进当年经营环境的挑战清单6。直送体系的经济性依赖门店愿意让送货员进场上架,一旦大型零售商把更多品类转向自有仓库直配,这套体系的成本优势与陈列控制会同时变弱。
- 基准现状值:公司未披露直送路线数与覆盖门店数6。
- 量化不买条件:北美两个分部合计有机收入连续两个季度为负,或公司在年报中首次披露直送覆盖的客户数或门店数下降,暂停买入并重估护城河。
4. 债务与利息覆盖
2026 年 6 月 13 日,公司总债务 532.14 亿美元(短期 106.02 亿加长期 426.12 亿),归母股东权益 220.98 亿美元,上半年净利息支出与其他 5.31 亿美元2。按上半年数据粗算,营业利润对净利息支出的覆盖是 13.6 倍,净债务(总债务减现金及短期投资 107.16 亿美元,得 424.98 亿美元)对年化折旧摊销前利润(72.36 亿加 16.39 亿后乘 2,得 177.50 亿美元)的比值约 2.4 倍。
- 量化不买条件:营业利润对净利息支出的覆盖倍数跌破 10 倍,或净债务对年化折旧摊销前利润的比值升破 3.0 倍,暂停加仓。
5. 现金流与股息覆盖
上半年经营活动现金流 23.65 亿美元,同期股息支付 39.14 亿美元,缺口由营运资金的季节性波动承担2。2025 年全年经营现金流 120.87 亿美元,减去 44.15 亿美元资本支出并加回 5.28 亿美元资产处置收入后,自由现金流 82.00 亿美元,同年股息支付 76.38 亿美元6。2026 年公司计划派息约 79 亿美元、回购约 10 亿美元3。
- 量化不买条件:全年经营现金流低于 110 亿美元,或自由现金流低于 75 亿美元;或下一次年度股息决议不再提高每股股息。
6. 诉讼、监管与产品税
巴尔的摩市针对百事与 Frito-Lay 等公司提起的公害诉讼,法院已就公害一项安排口头辩论,时间落在公司截至 2026 年 9 月 5 日的财季;纽约州、洛杉矶与美属维尔京群岛另有相关事项,公司称管理层认为最终结果不会造成重大不利影响3。产品层面,年报把「针对公司产品加征新税」与「限制营销或销售」列为风险,并预计对某些配料与包装的监管会继续收紧6。
- 量化不买条件:上述任一事项出现金额超过 5 亿美元的判决或和解;或美国、欧盟落地针对高糖高钠产品的强制性正面标签或税率上调,且公司披露其对北美分部收入的影响超过 2 个百分点。
7. 估值本身
- 量化不买条件:股价高于 147.44 美元(19.0 倍机械年化每股收益)不再新增买入;若股价跌破 116.40 美元(15.0 倍)但第 1 至 6 条中任一条已经触发,维持观察,不因价格下跌而下移区间接货。
非投资建议说明:本文内容仅用于商业模式、护城河机制与公开财报数据的研究交流,不构成任何买入、卖出或持有特定金融产品的投资建议。估值测算基于公开财务报告与特定假设条件,市场价格具有波动风险。投资者应当根据自身财务状况与风险承受能力独立做出决策,并自行承担投资风险。文中所提巴菲特式经济护城河仅为行业分析框架,非相关人物对单只股票的背书。
References
- 1PEP Quote
finance.yahoo.com
- 2
- 3PepsiCo 2026 年第二季度 10-Q
sec.gov
- 4KO Quote
finance.yahoo.com
- 5
- 6PepsiCo 2025 年年度报告(10-K)
sec.gov
This story was produced automatically by a channel. One sentence is all it takes for Neodrop to keep producing for you.